Zahlungserinnerung schreiben: Vorlagen, Fristen und was rechtlich wirklich gilt
SOLONAUT.AI · 4. September 2026
Eine Zahlungserinnerung schreibt man selten gern. Die Rechnung ist raus, die Frist ist um, das Geld ist nicht da — und jetzt sitzt du vor einem leeren Textfeld und überlegst, wie freundlich du noch sein darfst. Dieser Artikel nimmt dir beide Teile ab: Du bekommst drei fertige Vorlagen zum Kopieren, einen Prompt, der sie auf deinen Fall zuschneidet, und vor allem die Antworten auf die Fragen, bei denen die meisten Vorlagenseiten schweigen oder schlicht falsch liegen. Denn beim Nachfassen offener Rechnungen gibt es fünf verbreitete Irrtümer, und drei davon kosten richtig Geld.
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick über die Rechtslage in Deutschland und ist keine Rechtsberatung. Alle Angaben sind mit Quellen belegt und auf dem Stand September 2026. Bei einer konkreten strittigen Forderung ist eine Anwältin oder ein Anwalt die richtige Adresse.
Zahlungserinnerung oder Mahnung — der Unterschied, den fast alle falsch verstehen
Die häufigste Vorstellung geht so: Zuerst schickt man eine nette Zahlungserinnerung, die ist rechtlich noch harmlos, und erst danach kommt die „echte“ Mahnung mit Konsequenzen.
Das ist falsch.
Rechtlich gibt es die Kategorie „Zahlungserinnerung“ gar nicht. Es gibt nur die Mahnung — und eine Mahnung ist jede eindeutige, bestimmte Aufforderung an den Schuldner, jetzt zu zahlen. Wie du das Schreiben überschreibst, spielt keine Rolle. Ob oben „Zahlungserinnerung“, „Freundliche Erinnerung“ oder „Letzte Aufforderung“ steht, ändert nichts: Entscheidend ist allein, ob aus dem Inhalt klar hervorgeht, dass du auf der Zahlung bestehst.1
Daraus folgen zwei Dinge, die in der Praxis wichtiger sind als jede Formulierungsfrage:
Erstens: Deine freundliche Erinnerung setzt den Kunden bereits in Verzug. Sobald sie ihm zugeht, laufen Verzugszinsen, und du darfst weitere Schritte einleiten. Du musst dafür nicht erst noch etwas Härteres hinterherschicken.
Zweitens: Du darfst freundlich bleiben, ohne rechtlich etwas zu verlieren. Viele Selbstständige verschärfen den Ton schneller als nötig, weil sie glauben, sonst rechtlich auf der Stelle zu treten. Das Gegenteil stimmt: Der höfliche Zweizeiler hat exakt dieselbe Rechtswirkung wie das Schreiben mit Fettdruck und Fristsetzung — er kostet dich nur nicht die Kundenbeziehung.
Und noch ein Irrtum, der sich hartnäckig hält: Es gibt keine Pflicht, dreimal zu mahnen. Nirgends im Gesetz steht, dass es drei Stufen braucht. Eine einzige Mahnung genügt, um Verzug auszulösen; danach steht dir der Weg zum gerichtlichen Mahnverfahren offen.1 Die dreistufige Praxis ist eine Gewohnheit aus dem Rechnungswesen, kein Gesetz.
Wann du die Zahlungserinnerung schickst — Fristen ohne Rätselraten
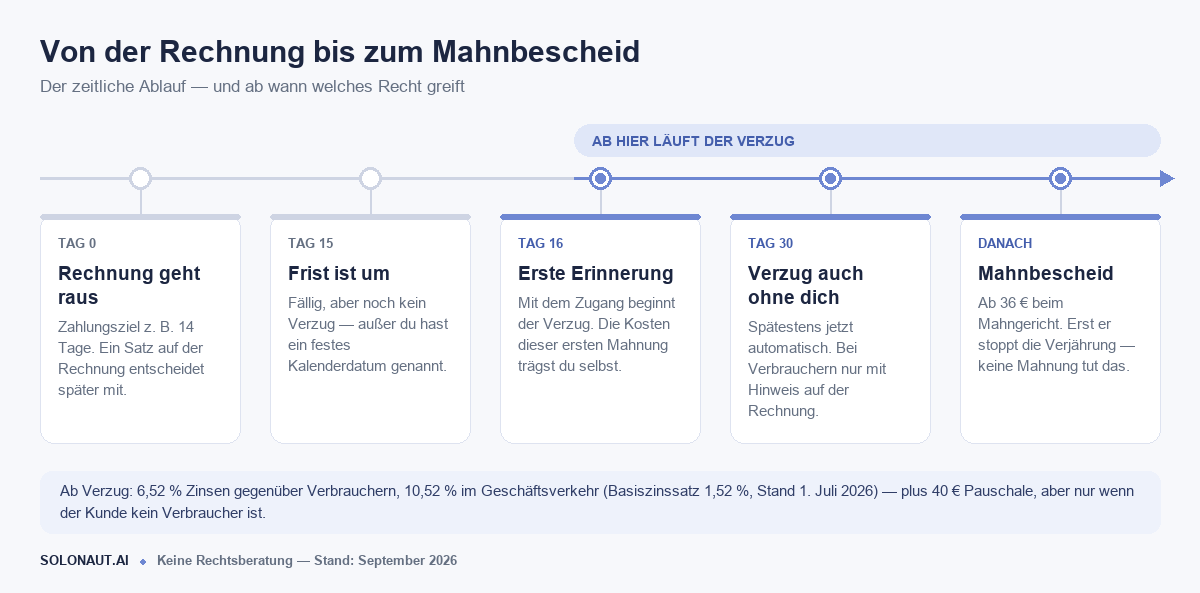
Der Ablauf ist übersichtlicher, als er wirkt — er hat drei Punkte, an denen sich etwas ändert.
Punkt 1: Das Zahlungsziel läuft ab. Steht auf deiner Rechnung „zahlbar bis 18.09.2026“ oder „innerhalb von 14 Tagen“, ist die Forderung danach fällig. Fällig heißt aber noch nicht automatisch: in Verzug. Es gibt eine Ausnahme, und die ist praktisch nützlich — hast du ein konkretes Kalenderdatum vereinbart, tritt der Verzug mit dessen Ablauf von selbst ein, ganz ohne Mahnung.1
Punkt 2: Deine Zahlungserinnerung geht zu. Ab diesem Moment ist der Kunde in Verzug. Ab hier laufen Zinsen, ab hier haftet er für weitere Kosten.
Punkt 3: 30 Tage nach Rechnungszugang. Spätestens jetzt tritt Verzug automatisch ein, auch wenn du nie etwas geschickt hast. Bei Geschäftskunden gilt das ohne Weiteres. Bei Verbrauchern nur dann, wenn du auf der Rechnung ausdrücklich darauf hingewiesen hast.1
Aus dem dritten Punkt lässt sich einmalig etwas ableiten, das danach dauerhaft für dich arbeitet: Nimm einen Satz in deine Rechnungsvorlage auf, etwa „Bitte beachten Sie: Bei Zahlung später als 30 Tage nach Zugang dieser Rechnung tritt Verzug ohne weitere Mahnung ein.“ Damit greift die 30-Tage-Regel künftig auch gegenüber Privatkunden — bei jeder Rechnung, ohne dass du je wieder daran denken musst.
Wie lange du dir insgesamt Zeit lassen darfst: Die regelmäßige Verjährungsfrist beträgt drei Jahre und beginnt erst mit dem Ende des Jahres, in dem die Forderung entstanden ist.2 Eine Rechnung aus dem Frühjahr 2026 verjährt also zum 31. Dezember 2029. Aber — und das ist der teuerste Irrtum von allen — keine Mahnung der Welt hemmt die Verjährung. Auch nicht die dritte, auch nicht die per Einschreiben. Das schafft erst der gerichtliche Mahnbescheid.3 Wer jahrelang höflich erinnert und darauf vertraut, damit die Frist zu wahren, verliert am Ende die Forderung.
Drei Vorlagen zum Kopieren
Die drei Vorlagen sind bewusst kurz. Eine lange Zahlungserinnerung wird schlechter gelesen, nicht besser bezahlt.
1. Die freundliche Erinnerung (Standardfall)
Betreff: Rechnung 2026-114 — vermutlich übersehen?
Hallo Frau Berger,
zu unserer Rechnung 2026-114 vom 18. August über 1.240,00 € ist bisher keine Zahlung bei uns eingegangen. Vermutlich ist die Rechnung im Alltag untergegangen — das passiert.
Ich wäre Ihnen dankbar, wenn Sie den Betrag bis zum 18. September 2026 überweisen könnten. Die Rechnung hänge ich zur Sicherheit noch einmal an.
Sollte die Zahlung inzwischen unterwegs sein oder es etwas zu klären geben, sagen Sie mir einfach kurz Bescheid.
Viele Grüße
Ihr Name
Warum diese Zahlungserinnerung funktioniert: Der Ton nimmt dem Kunden das Gesicht nicht, die Rechnung hängt noch einmal an (der häufigste echte Grund für Nichtzahlung ist, dass niemand sie mehr findet), und es gibt ein konkretes Datum statt eines vagen „zeitnah“.
2. Die zweite Runde (bestimmt, aber ohne Drohgebärde)
Betreff: Rechnung 2026-114 — zweite Erinnerung
Hallo Frau Berger,
auf meine Erinnerung vom 4. September habe ich bisher keine Rückmeldung erhalten. Die Rechnung 2026-114 über 1.240,00 € ist weiterhin offen.
Bitte überweisen Sie den Betrag bis zum 25. September 2026.
Falls es einen Grund gibt, warum die Zahlung gerade nicht möglich ist, melden Sie sich bitte. Für eine Ratenzahlung finden wir in aller Regel eine Lösung. Ohne Rückmeldung müsste ich die Forderung nach diesem Datum weitergeben.
Viele Grüße
Ihr Name
Das Angebot einer Ratenzahlung ist kein Zeichen von Schwäche. Es ist der Satz, der bei zahlungsunfähigen (statt zahlungsunwilligen) Kunden am häufigsten Geld bewegt — und er kostet dich nichts.
3. Die letzte Aufforderung vor dem Mahnverfahren
Betreff: Letzte Zahlungsaufforderung — Rechnung 2026-114
Sehr geehrte Frau Berger,
trotz zweier Erinnerungen ist die Rechnung 2026-114 vom 18. August über 1.240,00 € weiterhin offen. Sie befinden sich seit dem 5. September in Verzug.
Ich fordere Sie hiermit letztmalig auf, den Betrag bis zum 2. Oktober 2026 zu überweisen.
Nach fruchtlosem Ablauf dieser Frist werde ich ohne weitere Ankündigung das gerichtliche Mahnverfahren einleiten. Die dadurch entstehenden Kosten sowie die bis dahin aufgelaufenen Verzugszinsen kommen zur Forderung hinzu.
Mit freundlichen Grüßen
Ihr Name
Wichtig bei diesem dritten Schreiben: Kündige nur an, was du auch tatsächlich tun wirst. Eine angedrohte und dann nicht eingeleitete Konsequenz macht jedes weitere Schreiben wirkungslos.
Wenn du in Mahnstufen arbeiten willst
Die drei Vorlagen oben sind genau die Stufen, die im Rechnungswesen als erste, zweite und dritte Mahnung geführt werden. Wie du sie nennst, ist rechtlich egal — ob „Zahlungserinnerung“, „Mahnung“ oder „Letzte Aufforderung“ darüber steht, wirkt jede von ihnen gleich. Der Name entscheidet nur darüber, wie das Schreiben beim Kunden ankommt.
Damit eine Mahnung wirkt und im Streitfall trägt, gehören fünf Angaben hinein. An dieser Stelle unterscheiden sich brauchbare Vorlagen von schlechten:
- Eine eindeutige Zahlungsaufforderung. „Bitte überweisen Sie“ — nicht „vielleicht könnten Sie“.
- Der Bezug auf die konkrete Rechnung: Nummer, Datum, Betrag.
- Ein konkretes neues Zahlungsdatum, kein „umgehend“ und kein „zeitnah“.
- Die Bankverbindung, damit niemand danach suchen muss.
- Ab Stufe 2 der Verweis auf das vorherige Schreiben mit Datum. Das ist deine Dokumentation, falls die Sache später vor dem Mahngericht landet.
Drei Dinge gehören nicht hinein: eine Mahngebühr auf der ersten Zahlungserinnerung (warum, steht weiter unten), Drohungen, die du nicht wahr machst — ein angekündigter Anwalt, der dann nicht kommt, entwertet jedes weitere Schreiben — und Paragrafenketten. Wer § 286 BGB zitiert, wirkt nicht souveräner, sondern unsicher.
In der Praxis reichen zwei Stufen fast immer: die freundliche Zahlungserinnerung und eine bestimmte zweite Runde. Die dritte lohnt sich nur, wenn du danach wirklich bereit bist, das gerichtliche Mahnverfahren einzuleiten.
Rechnung und Zahlungserinnerung per Mail: Spam-Ordner und Zugangsnachweis
Fast jede Rechnung geht heute per E-Mail raus — und damit tauchen zwei Fragen auf, die in Vorlagensammlungen selten beantwortet werden.
Ist eine Rechnung per E-Mail überhaupt gültig? Ja. Zivilrechtlich ist sie genauso wirksam wie eine auf Papier, eine Unterschrift braucht sie nicht.
Nicht zu verwechseln ist das mit der E-Rechnung. Das PDF im Mailanhang ist keine E-Rechnung — gemeint ist ein maschinenlesbares Format wie XRechnung oder ZUGFeRD, und daran hängen eigene Empfangs- und Versandpflichten. Für deine offene Forderung spielt das aber keine Rolle: Fälligkeit, Verzug, Zinsen und Mahnung hängen an der Rechnung selbst, nicht an ihrem Dateiformat.
„Die Rechnung war bei mir im Spam.“ Im Geschäftsverkehr ist das keine Ausrede. Der Bundesgerichtshof hat 2022 entschieden: Eine E-Mail geht einem unternehmerischen Empfänger in dem Moment zu, in dem sie während der üblichen Geschäftszeiten auf seinem Mailserver abrufbar ist. Ob er sie tatsächlich abruft und liest, spielt keine Rolle — und das schließt Spam- und Quarantäneordner ein. Wer einen Filter einsetzt, trägt das Risiko, dass dieser etwas aussortiert.4 Gegenüber Verbrauchern lässt sich das Urteil allerdings nicht eins zu eins übertragen.
Der Haken liegt an anderer Stelle — bei dir. Zugegangen ist die Mail zwar. Kommt es aber zum Streit, musst du beweisen, dass sie auf seinem Server angekommen ist, und dafür genügt dein Postausgang nicht: Das OLG Rostock hat 2024 klargestellt, dass es für den Zugang einer einfachen E-Mail keinen Anscheinsbeweis gibt.5 Die Lage ist also geteilt — der Spamfilter ist sein Problem, der Zustellnachweis deiner.
Fünf Maßnahmen, aufsteigend nach Aufwand:
- Die Rechnungsdaten in den Mailtext, nicht nur ins PDF: Nummer, Betrag, Frist. Mails, die nur aus einem Anhang bestehen, werden häufiger aussortiert.
- Sachliche Betreffzeile. Großbuchstaben, Ausrufezeichen und Währungssymbole sind klassische Spam-Merkmale.
- Sorge dafür, dass deine Mails als echt erkannt werden. Mailanbieter prüfen bei jeder eingehenden Nachricht, ob der Absender wirklich zu der Domain gehört, aus der er zu kommen behauptet. Fehlt dieser Nachweis, landet die Mail deutlich schneller im Spam. Dahinter stehen drei Einträge mit den Kürzeln SPF, DKIM und DMARC, die einmalig in der Domain-Verwaltung deines Hosters hinterlegt werden. Du musst nicht verstehen, wie sie funktionieren: Die meisten Hoster haben dafür einen Assistenten oder eine Schaltfläche in der Art von „E-Mail-Authentifizierung einrichten“, und andernfalls erledigt das der Support in wenigen Minuten. Ob es schon greift, prüfst du kostenlos, indem du eine Testmail an die Adresse schickst, die dir mail-tester.com anzeigt — das Werkzeug gibt dir eine Punktzahl und benennt genau, was noch fehlt.
- Rechnungen aus dem Buchhaltungstool versenden, nicht aus dem privaten Postfach — dort gibt es ein Versandprotokoll mit Zeitstempel.
- Bei größeren Beträgen die dritte Stufe zusätzlich per Post.
Und wenn der Kunde sich auf den Spam-Ordner beruft? Diskutiere nicht über die Rechtslage. Das überzeugt niemanden und kostet die Beziehung. Nimm ihm die Ausrede stattdessen weg — dieser Baustein passt in jede Zahlungserinnerung:
Kein Problem, das kommt vor. Ich schicke Ihnen die Rechnung gleich noch einmal — diesmal zusätzlich an [zweite Adresse] und mit allen Daten direkt in der Mail. Geben Sie mir bitte kurz Bescheid, sobald sie angekommen ist, dann sind wir beide auf der sicheren Seite. Neue Zahlungsfrist: [Datum].
Die eigentliche Arbeit leistet der Satz „geben Sie mir kurz Bescheid, sobald sie da ist“. Antwortet der Kunde, hast du den Zugang schriftlich. Antwortet er nicht, ist beim nächsten Mal keine Rede mehr vom Spam-Ordner.
Was kostet dich das — und was darfst du berechnen?
Der dritte teure Irrtum betrifft das Geld, das du oben draufschlägst: Die pauschale „Mahngebühr 5 €“ auf der ersten Erinnerung ist in aller Regel nicht zulässig.
Der Grund dahinter: Erstattungsfähig ist nur der Schaden, der durch den Verzug entsteht. Die erste Mahnung begründet den Verzug aber erst — sie kann also nicht schon seine Folge sein. Ihre Kosten trägst du selbst.6
Und auch danach darfst du nur den echten Sachaufwand ansetzen: Druck, Kuvert, Porto. Deine Arbeitszeit zählt nicht. Der Bundesgerichtshof hat 2019 eine Klausel gekippt, mit der ein Energieversorger Verbrauchern pauschal 2,50 € je Mahnung berechnete — genau weil in dieser Pauschale nicht erstattungsfähige Personal- und Bearbeitungskosten steckten. Übrig blieben im entschiedenen Fall 0,76 € für Druck, Kuvertierung und Versand.7
Was dir dagegen wirklich zusteht, sobald Verzug eingetreten ist:
| Kunde ist Verbraucher | Kunde ist Unternehmer | |
|---|---|---|
| Verzugszinsen p. a. | 6,52 % | 10,52 % |
| Rechtsgrundlage | Basiszins + 5 Prozentpunkte | Basiszins + 9 Prozentpunkte |
| 40-€-Pauschale | nein | ja |
Die Zinssätze folgen aus dem Basiszinssatz, den die Bundesbank halbjährlich festlegt. Er liegt seit dem 1. Juli 2026 bei 1,52 % (davor 1,27 %).8 Rechne die Sätze zum 1. Januar und 1. Juli neu nach — sie ändern sich still.
Ein Beispiel: 1.000 € offen, 30 Tage Verzug. Gegenüber einer Privatkundin ergibt das 5,36 € Zinsen. Gegenüber einem Geschäftskunden 8,65 € Zinsen plus die 40-€-Pauschale nach § 288 Abs. 5 BGB — zusammen 48,65 €. Diese Pauschale bekommst du im Geschäftsverkehr automatisch mit dem Verzug, ohne dass du einen Schaden nachweisen oder überhaupt eine Mahnung verschickt haben musst. Gegenüber Verbrauchern gibt es sie nicht. Und wenn später ein Anwalt übernimmt, wird sie auf dessen Kosten angerechnet.9
Bei einer 1.240-€-Rechnung holen fünf oder acht Euro Zinsen niemanden vom Hocker. Ihr Wert liegt darin, dass du sie nennen darfst: Ein Kunde, der in der zweiten Zahlungserinnerung liest, dass die Sache jetzt läuft, überweist deutlich häufiger.
Der Prompt: Deine Zahlungserinnerung in 30 Sekunden
Vorlagen sind ein guter Anfang, aber jeder Fall ist ein bisschen anders — mal ist es die Stammkundin seit vier Jahren, mal der Auftraggeber, mit dem es ohnehin knirschte. Statt die Vorlage jedes Mal umzuschreiben, lass sie dir zuschneiden. Diesen Prompt kopierst du in ChatGPT, Claude oder ein anderes KI-Werkzeug und füllst die Klammern aus:
Du bist erfahren im Forderungsmanagement kleiner Unternehmen in Deutschland.
Schreibe mir eine Zahlungserinnerung.

Situation:
- Rechnungsnummer und -datum: [...]
- Betrag: [...] Euro
- Ursprüngliche Zahlungsfrist: [...]
- Wievielte Erinnerung: [erste / zweite / letzte]
- Kundenbeziehung: [Stammkunde seit X Jahren / Neukunde / Verhältnis angespannt]
- Kunde ist: [Privatperson / Unternehmen]
- Will ich behalten: [ja / eher nicht]

Regeln:
- Maximal 120 Wörter, Betreffzeile separat.
- Konkretes neues Zahlungsdatum nennen, keine vagen Formulierungen.
- Ton an die Kundenbeziehung anpassen, aber nie unterwürfig und nie drohend.
- Keine Mahngebühr ausweisen.
- Verzugszinsen nur erwähnen, wenn es die zweite oder letzte Erinnerung ist.
- Eine Rückfrage-Einladung einbauen ("falls etwas zu klären ist").
- Keine Paragrafen zitieren.

Gib mir zwei Varianten: eine freundlichere und eine bestimmtere.
Besser als Kopieren: einen festen Helfer daraus machen
Wenn du den Prompt öfter als zweimal brauchst, such ihn nicht jedes Mal wieder. Alle gängigen KI-Werkzeuge können eine Anweisung dauerhaft hinterlegen — danach fragt dich die KI von sich aus nach Betrag, Frist und Kundentyp, statt dass du ein Formular ausfüllst:
- ChatGPT: als Projekt mit hinterlegter Anweisung.
- Claude: als Projekt oder als Skill — eine kleine Anweisungsdatei, die Claude bei passenden Anfragen selbst heranzieht.
- Gemini: als „Gem“.
Im Alltag ändert das mehr, als es klingt. Statt den Prompt zu suchen und auszufüllen, schreibst du „Zahlungserinnerung für Rechnung 2026-114, 1.240 €, zweite Stufe, Stammkundin“ — und bekommst zwei fertige Varianten zurück. Ergänze die Anweisung dafür um eine Regel: fehlende Angaben nachfragen, nicht erfinden. Ohne diesen Satz denkt sich das Modell Rechnungsnummern und Fristen aus. Wie du solche festen Helfer anlegst, zeigen wir Schritt für Schritt in Claude Skills erklärt.
Die letzten beiden Regeln im Prompt sind die wichtigsten. KI-Modelle neigen dazu, bei Rechtsthemen Paragrafen und Gebühren einzustreuen, die im konkreten Fall gar nicht passen — die Anweisung, beides wegzulassen, erspart dir das Nachkorrigieren. Wie du solche Anweisungen grundsätzlich aufbaust, steht ausführlicher in unserem Guide zu Claude für Solopreneure.
Drei Wege, die Zahlungserinnerung abzugeben
Der eigentliche Grund, warum Rechnungen zu lange offen bleiben, ist selten Konfliktscheu. Es ist Vergessen. Die Frist läuft ab, während du im nächsten Projekt steckst, und drei Wochen später fällt es dir zufällig wieder ein.
Dagegen gibt es drei Mittel, und sie schließen sich nicht aus.
| Weg | Was er übernimmt | Wo er an Grenzen stößt | Aufwand |
|---|---|---|---|
| Buchhaltungstool mit Mahnwesen | Fälligkeiten überwachen, Zahlungseingänge über den Bankabgleich zuordnen, Mahnstufen automatisch auslösen | Feste Textbausteine für alle Kunden; reagiert nicht darauf, was zurückkommt | eine Stunde Einrichtung, läuft im Abo mit |
| KI allein (Prompt in ChatGPT oder Claude) | Formulierung, Ton und Eskalationsstufe, zugeschnitten auf den Einzelfall | Erinnert dich an nichts — du musst selbst merken, dass etwas offen ist | keiner, sofort einsatzbereit |
| n8n* + KI | Beides: Überwachung und Formulierung — plus das Einordnen der Antworten | Du baust und pflegst es selbst | ein Nachmittag |
Zuerst nachsehen, was du schon hast
Bevor du irgendetwas baust: Wenn du ohnehin ein Buchhaltungstool nutzt, bringt es ein Mahnwesen wahrscheinlich schon mit. Lexware Office* und sevDesk* haben beide Fälligkeitsüberwachung, mehrstufige Mahnläufe und den automatischen Abgleich mit den Zahlungseingängen vom Bankkonto. Für den Standardfall — Rechnung offen, Kunde reagiert nicht, Standardtext raus — ist das der schnellste Weg, ganz ohne eigene Automatisierung. Die beiden Tools haben wir in Belege automatisieren mit KI im Detail verglichen, inklusive zweier Einschränkungen, die auf den Anbieterseiten nicht auffallen.
Ihre Grenze ist bei allen dieselbe: Sie schicken jedem Kunden denselben Text und reagieren nicht auf das, was zurückkommt. Die Stammkundin seit vier Jahren bekommt dieselbe Mahnstufe 2 wie der Neukunde, der noch nie gezahlt hat. Und wer antwortet „die Leistung war mangelhaft, deshalb zahle ich nicht“, bekommt trotzdem pünktlich die nächste Stufe ins Postfach.
Der n8n-Bauplan, Schritt für Schritt
Genau an diesen beiden Stellen setzt die KI-Variante an. n8n* ist ein Automatisierungswerkzeug, das du auch selbst hosten kannst. Der Ablauf besteht aus sechs Bausteinen:
- Schedule Trigger — läuft täglich um 8 Uhr.
- Datenquelle lesen — Google Sheets, Baserow oder eine lokale Tabelle mit Rechnungsnummer, Betrag, Rechnungsdatum, Zahlungsziel, Kundentyp und Status. Wer sein Buchhaltungstool per Schnittstelle anbinden kann, spart sich die Tabelle.
- Code-Node: Stufe bestimmen. Tage seit Fälligkeit ausrechnen und daraus die Eskalationsstufe ableiten — etwa Tag 1 → Stufe 1, Tag 10 → Stufe 2, Tag 24 → Stufe 3. Diese Rechnung macht der Code, nicht die KI; warum, steht gleich unten.
- Basic LLM Chain oder AI Agent — hier läuft der Prompt von oben, gefüllt mit Betrag, Frist, Stufe, Kundentyp und Kundenbeziehung. An dieser Stelle entsteht der Unterschied zum Buchhaltungstool: Jede Zahlungserinnerung ist auf den konkreten Fall geschrieben statt auf den Durchschnitt aller Fälle.
- Gmail- oder E-Mail-Node mit „Create Draft“ — der Text landet als Entwurf in deinem Postfach, nicht beim Kunden. Alternativ bietet n8n die Operation „Send and Wait for Approval“: Du bekommst den fertigen Text per Mail und gibst ihn mit einem Klick frei.
- Den Rücklauf verstehen — der Schritt, den kein Buchhaltungstool hat. Ein Email Trigger (IMAP) fängt die Antworten ab, ein Text-Classifier-Node sortiert sie in vier Kategorien: hat bezahlt, Zahlungszusage mit Datum, Einwand oder Reklamation, sonstiges. Je nach Kategorie wird der Status in der Tabelle gesetzt — und bei einem Einwand die weitere Eskalation gestoppt und der Fall dir vorgelegt.
Schritt 6 ist der Grund, warum sich der Aufwand überhaupt lohnt. Eine automatisch verschickte dritte Mahnung an einen Kunden, der vorgestern eine berechtigte Reklamation geschickt hat, richtet mehr Schaden an, als die ganze Automatisierung je einspart.
Wo KI hilft — und wo sie im Weg steht
Weil hier Geld und Recht zusammenkommen, verläuft die Grenze schärfer als bei anderen Aufgaben.
Gut aufgehoben bei der KI:
- Formulierung und Ton, abgestuft nach Kundenbeziehung und Eskalationsstufe.
- Einordnen, was der Kunde antwortet (Schritt 6).
- Daten aus Dokumenten ziehen — Rechnungsnummer und Betrag aus einem PDF, Verwendungszwecke aus einem Kontoauszug für den Zahlungsabgleich.
Nicht der KI überlassen:
- Rechnen. Zinsen, Fristen und Tagesdifferenzen gehören in einen Code-Node oder eine Tabellenformel. Sprachmodelle rechnen unzuverlässig, und ein falscher Betrag in einer Mahnung ist unangenehmer als gar keine Mahnung.
- Rechtsfragen. Frag ein Sprachmodell nach zulässigen Mahngebühren, und mit einiger Wahrscheinlichkeit bekommst du die „5 € pauschal“ und ein paar erfundene Paragrafen dazu. Deshalb steht im Prompt weiter oben ausdrücklich „keine Paragrafen zitieren“ und „keine Mahngebühr ausweisen“.
- Die Entscheidung zu eskalieren. Ob eine Forderung ins gerichtliche Mahnverfahren geht, entscheidest du.
Damit ist auch die Frage beantwortet, warum bei einem so bodenständigen Thema überhaupt KI im Spiel ist: nicht, um Texte zu erzeugen, die du genauso gut kopieren könntest, sondern um die zwei Stellen zu übernehmen, an denen starre Software zuverlässig scheitert — den Ton treffen und verstehen, was zurückkommt.
Wenn auch das nicht hilft
Bleibt es nach der letzten Aufforderung still, hast du zwei Wege. Welcher der richtige ist, hängt an einer einzigen Frage: Bestreitet der Kunde die Forderung — oder zahlt er einfach nicht?
Bestreitet er nicht, ist der gerichtliche Mahnbescheid der günstigste Weg. Du stellst ihn selbst online über online-mahnantrag.de, ohne Anwalt. Die Gerichtsgebühr beträgt eine halbe Verfahrensgebühr, mindestens aber 36 Euro; sie richtet sich nach dem Streitwert und wird bei Erfolg dem Schuldner auferlegt.10 Widerspricht der Kunde, geht die Sache in ein normales Streitverfahren über. Widerspricht er nicht, bekommst du einen Vollstreckungsbescheid — und der ist 30 Jahre lang vollstreckbar. Er ist außerdem der einzige Weg, der die Verjährung stoppt.
Inkasso nimmt dir die Arbeit ab, nicht das Risiko. Im vorgerichtlichen Verfahren arbeiten die Online-Anbieter erfolgsbasiert: Für dich fallen keine Gebühren an, sie werden dem Schuldner in Rechnung gestellt, und bleibt die Beitreibung erfolglos, zahlst du nichts. Das funktioniert, weil die Kosten eines Inkassodienstleisters bei einem Schuldner, der bereits in Verzug ist, zum erstattungsfähigen Verzugsschaden gehören.11 Zwei Dinge stehen dabei im Kleingedruckten. Erstens: Sobald die Forderung tituliert ist und vollstreckt werden muss, behalten die Anbieter eine Erfolgsprovision ein — bei einem der großen Online-Dienste sind das je nach Tarif 10 bis 25 Prozent der titulierten Forderung.12 Zweitens: Die Kostenübernahme durch den Schuldner trägt nur, solange er die Forderung nicht bestreitet. Widerspricht er inhaltlich, bleiben die Inkassokosten an dir hängen.
Die Faustregel: Eine einzelne, klare Forderung fährst du am günstigsten über den Mahnbescheid. Inkasso lohnt sich, wenn du mehrere offene Posten gleichzeitig hast oder dir die Verwaltung schlicht zu viel Zeit kostet. Bestreitet der Kunde die Leistung inhaltlich, ist beides der falsche Weg — dann geht es um Beweise, und dafür brauchst du anwaltlichen Rat.
Fazit
Drei Sätze, die den Rest ersetzen:
- Deine freundliche Zahlungserinnerung ist rechtlich bereits eine Mahnung — du verlierst nichts, wenn du höflich bleibst.
- Berechne auf der ersten Erinnerung keine Mahngebühr, aber nenne ab der zweiten ruhig die Verzugszinsen.
- Nur der Mahnbescheid hemmt die Verjährung. Höfliches Erinnern über Jahre kostet dich am Ende die Forderung.
- Automatisieren lohnt sich beim Erinnern und beim Einordnen der Antworten — nicht beim Rechnen und nicht bei Rechtsfragen.
Und wenn du neben der Zahlungserinnerung selbst nur eine einzige Sache aus diesem Artikel umsetzt: den Hinweissatz in deine Rechnungsvorlage. Fünf Minuten Arbeit, und die 30-Tage-Regel arbeitet ab sofort bei jedem Privatkunden für dich.
📍 Wo stehst du im KI-Fahrplan? Dieser Artikel gehört zu Etappe 5: Liefern & Abrechnen. Davor liegt Angebot & Abschluss — wie du nachfasst, bevor überhaupt eine Rechnung existiert. Die ganze Kette findest du im KI-Fahrplan.
Häufige Fragen
Muss ich vor einer Mahnung erst eine Zahlungserinnerung schicken?
Nein. Eine Zahlungserinnerung und eine Mahnung sind rechtlich dasselbe — ein Schreiben genügt, um Verzug auszulösen. Die Zahlungserinnerung als eigene, sanftere Vorstufe ist eine Frage des Umgangstons, keine gesetzliche Voraussetzung.
Wie oft muss ich mahnen, bevor ich rechtliche Schritte einleiten darf?
Einmal. Die verbreitete Regel „drei Mahnungen“ steht in keinem Gesetz. Nach einer wirksamen Mahnung — oder 30 Tage nach Rechnungszugang — kannst du direkt das gerichtliche Mahnverfahren beantragen.
Darf ich für eine Zahlungserinnerung Gebühren verlangen?
Für die erste, die den Verzug erst begründet, nicht. Danach nur den tatsächlichen Sachaufwand wie Porto und Papier — deine eigene Arbeitszeit ist nicht erstattungsfähig. Pauschalbeträge „für den Aufwand“ sind unzulässig.
Wie hoch sind die Verzugszinsen 2026?
Der Basiszinssatz liegt seit dem 1. Juli 2026 bei 1,52 %. Daraus ergeben sich 6,52 % gegenüber Verbrauchern (Basiszins plus 5 Prozentpunkte) und 10,52 % im Geschäftsverkehr (plus 9 Prozentpunkte). Der Satz wird zum 1. Januar und 1. Juli neu festgelegt.
Wann bekomme ich die 40-Euro-Pauschale?
Nur wenn dein Schuldner kein Verbraucher ist. Im Geschäftsverkehr entsteht sie automatisch mit dem Verzug, ohne Schadensnachweis und unabhängig davon, ob du gemahnt hast. Beauftragst du später einen Anwalt, wird sie auf dessen Kosten angerechnet.
Was schreibe ich, wenn ich den Kunden behalten will?
Nutze die freundliche Zahlungserinnerung oben, hänge die Rechnung noch einmal an und biete aktiv eine Rückfrage an. Verzichte auf Fristsetzung im Fettdruck, Gebühren und Paragrafen — rechtlich verlierst du dadurch nichts, und der Ton entscheidet darüber, ob der Kunde wiederkommt.
Quellen
[1] § 286 BGB — Verzug des Schuldners (Absatz 2 zur Entbehrlichkeit der Mahnung, Absatz 3 zur 30-Tage-Regel und zum Hinweiserfordernis gegenüber Verbrauchern): gesetze-im-internet.de/bgb/§286
[2] §§ 195, 199 BGB — regelmäßige Verjährungsfrist von drei Jahren, Beginn zum Schluss des Entstehungsjahres: §195 und §199
[3] § 204 Abs. 1 Nr. 3 BGB — Hemmung der Verjährung durch Zustellung des Mahnbescheids: gesetze-im-internet.de/bgb/§204
[4] BGH, Urteil vom 6. Oktober 2022 — VII ZR 895/21, zum Zugang einer E-Mail im unternehmerischen Geschäftsverkehr (Abrufbarkeit auf dem Mailserver genügt, Spam- und Quarantäneordner eingeschlossen): dejure.org
[5] OLG Rostock, Beschluss vom 3. April 2024 — kein Anscheinsbeweis für den Zugang einer einfachen E-Mail: haufe.de
[6] IWW, Forderungsmanagement — Mahnspesen nur in Höhe der Sachkosten erstattungsfähig, Personalkosten bleiben außer Betracht: iww.de
[7] BGH, Urteil vom 26. Juni 2019 — VIII ZR 95/18, zur Unwirksamkeit einer pauschalen Mahngebühr von 2,50 € gegenüber Verbrauchern: dejure.org
[8] Deutsche Bundesbank, Bekanntgabe des Basiszinssatzes zum 1. Juli 2026 — Anpassung auf 1,52 %: bundesbank.de
[9] § 288 BGB — Verzugszinsen (Absatz 1 und 2) sowie die 40-€-Pauschale und ihre Anrechnung auf Rechtsverfolgungskosten (Absatz 5): gesetze-im-internet.de/bgb/§288
[10] Justizportal Nordrhein-Westfalen zum Mahnverfahren sowie Kostenrechner der deutschen Mahngerichte: justiz.nrw.de und mahngerichte.de
[11] BGH, Urteil vom 7. Dezember 2022 — VIII ZR 81/21, sowie BGH-Pressemitteilung 36/2025 zur gescheiterten Musterfeststellungsklage: Die Vergütung eines Inkassodienstleisters ist bei Verzug des Schuldners ein erstattungsfähiger Verzugsschaden: anwaltsblatt.anwaltverein.de und bundesgerichtshof.de
[12] Konditionen eines Online-Inkassodienstes als Beleg für die Erfolgsprovision bei titulierten Forderungen (vorgerichtlich kostenfrei, 25 % bzw. 10 % im Premium-Tarif bei Zwangsvollstreckung): euronord.de
* Affiliate-Links (n8n, Lexware Office, sevDesk). Werbung: Bei einem Kauf über diese Links erhalten wir eine Provision, für dich ändert sich der Preis nicht.
Stand: 4. September 2026. Dieser Beitrag ersetzt keine Rechtsberatung. Zinssätze und Gebühren können sich ändern — den Basiszinssatz gibt die Deutsche Bundesbank halbjährlich zum 1. Januar und 1. Juli neu bekannt.