E-Rechnungspflicht 2027/2028: Was für Solopreneure gilt – und was nicht
SOLONAUT.AI · 13. September 2026
Kaum ein Thema wird Selbstständigen gerade so laut verkauft wie die E-Rechnungspflicht. Jede Buchhaltungssoftware wirbt mit dem Wort „Pflicht“, jede zweite Anzeige mit einem Countdown. Wer nur die Werbung liest, glaubt, ab Januar 2027 gehe ohne Abo nichts mehr. Die Rechtslage sagt etwas anderes. Für die meisten Solopreneure lässt sich die Frage „Ist die E-Rechnung Pflicht für mich?“ in zwei Sätzen beantworten – und in vielen Fällen lautet die Antwort schlicht: nein, jedenfalls nicht beim Versenden.
Dieser Artikel erklärt, was eine E-Rechnung überhaupt ist, für wen die E-Rechnung Pflicht wird und wann, welche vier Ausnahmen die Anbieter klein drucken, und wie du beide Richtungen – empfangen und erstellen – ohne einen Cent Abo erledigst. Am Ende steht ein ehrlicher Blick darauf, wo KI hier hilft und wo sie nur im Weg steht.
Hinweis: Dieser Artikel gibt einen allgemeinen Überblick über die Rechtslage in Deutschland und ist keine Steuer- oder Rechtsberatung. Alle Angaben sind mit Quellen belegt, vor allem mit den FAQ und Schreiben des Bundesfinanzministeriums, und auf dem Stand September 2026. Bei Sonderfällen – steuerfreie Umsätze, Auslandskunden, Organschaft – ist die Steuerberatung die richtige Adresse.
Was eine E-Rechnung ist – und was nicht
Der wichtigste Satz zuerst: Ein PDF im Mailanhang ist keine E-Rechnung. Auch nicht, wenn es digital erstellt, digital verschickt und digital abgelegt wird. Das Umsatzsteuergesetz meint mit „elektronischer Rechnung“ seit 2025 ausschließlich eine Rechnung in einem strukturierten, maschinenlesbaren Format nach der europäischen Norm EN 16931 – also Daten, die eine Software ohne Menschen einlesen kann.1 Alles andere, ob Papier oder PDF, heißt im Gesetz jetzt „sonstige Rechnung“.
In Deutschland haben sich zwei Formate durchgesetzt, die beide diese Norm erfüllen:
- XRechnung ist eine reine XML-Datei. Öffnest du sie in einem Texteditor, siehst du Code, keine Rechnung. Sie ist das Standardformat für Rechnungen an Behörden und funktioniert genauso zwischen Unternehmen.
- ZUGFeRD ist ein Hybrid: eine ganz normale PDF-Rechnung, in der zusätzlich dieselben Daten als XML eingebettet sind. Du siehst ein PDF, die Software des Empfängers liest das XML. Zulässig ist ZUGFeRD ab Version 2.0.1, mit Ausnahme der beiden abgespeckten Profile MINIMUM und BASIC-WL.2
Ein Detail, das später wichtig wird: Weichen bei einer ZUGFeRD-Rechnung das sichtbare PDF und das eingebettete XML voneinander ab, gilt das XML.2 Für die Steuer zählt also der Teil, den du nicht siehst.
ZUGFeRD oder XRechnung? Für Solopreneure fast immer ZUGFeRD
Beide Formate erfüllen die E-Rechnungspflicht gleichwertig. Trotzdem ist die Wahl für Solopreneure in den meisten Fällen eindeutig: ZUGFeRD. Der Grund ist nicht technisch, sondern menschlich. Deine Geschäftskunden sind überwiegend selbst kleine Unternehmen, und dort öffnet eine Person deine Rechnung – kein Buchhaltungssystem. Eine XRechnung ist für diese Person eine XML-Datei, die sie erst in einen Viewer laden muss; eine ZUGFeRD-Rechnung ist ein PDF, das aussieht wie immer, und das XML fährt unsichtbar mit. Niemand hat Lust, XML zu lesen, und deine Kunden schon gar nicht.
Drei praktische Vorteile kommen dazu:
- Keine Rückfragen. Der Empfänger merkt gar nicht, dass er eine E-Rechnung bekommen hat, bis seine Software das XML einliest. Das Erlebnis auf Kundenseite ändert sich nicht.
- Keine Käuferreferenz nötig. XRechnung verlangt ein Pflichtfeld „Käuferreferenz“ – bei Behörden die sogenannte Leitweg-ID, bei Firmenkunden irgendeine vereinbarte Kennung. Beim ZUGFeRD-Profil EN 16931 entfällt das, du brauchst deinen Kunden also nicht vorher nach einer Nummer zu fragen.
- Ein Dokument für alles. Das PDF ist gleichzeitig die lesbare Kopie für deine Ablage, der Anhang für die Mail und die maschinenlesbare Rechnung. Du verschickst nicht zwei Dateien, sondern eine.
Die Ausnahme: Rechnungen an Behörden und öffentliche Auftraggeber laufen über eigene Regeln (die E-Rechnungsverordnung), und dort ist XRechnung der Standard, oft über ein Portal mit Leitweg-ID.1 Wer einen Behördenkunden hat, richtet sich nach dessen Vorgabe. Und wenn ein großer Geschäftskunde ausdrücklich XRechnung verlangt, weil seine Buchhaltung darauf eingestellt ist, lieferst du XRechnung – jeder Generator, den wir unten nennen, kann beides. Für alle anderen gilt: ZUGFeRD wählen und nicht weiter darüber nachdenken.
Für wen ist die E-Rechnung Pflicht? Der Zeitplan
Die E-Rechnungspflicht wurde mit dem Wachstumschancengesetz eingeführt und ist in mehreren Stufen angelegt. Sie gilt ausschließlich für Rechnungen zwischen inländischen Unternehmen (B2B).1 Der Zeitplan:
| Stichtag | Was gilt | Für wen |
|---|---|---|
| 1. Januar 2025 | E-Rechnungen empfangen können | Alle Unternehmen – auch Kleinunternehmer, auch Freiberufler |
| 2025 und 2026 | Übergangsphase: Papier und PDF weiter erlaubt, PDF mit Zustimmung des Empfängers | Alle |
| 1. Januar 2027 | E-Rechnungen versenden müssen | Unternehmen mit mehr als 800.000 € Umsatz im Vorjahr 2026 |
| Bis 31. Dezember 2027 | Bestehende EDI-Verfahren weiter zulässig | Wer solche Verfahren nutzt |
| 1. Januar 2028 | E-Rechnungen versenden müssen | Alle übrigen Unternehmen im B2B-Geschäft |
| Rechnungen an Privatkunden (B2C) | Kein Stichtag – nie betroffen | Alle |
Eine eigene Spalte „B2B oder B2C“ braucht die Tabelle nicht, weil jede Zeile darin B2B ist: Die E-Rechnungspflicht gilt ausschließlich zwischen inländischen Unternehmen. Für Privatkunden gibt es keinen Stichtag, deshalb steht das als letzte Zeile ohne Datum. Die Quelle für den Zeitplan sind die Übergangsvorschriften in § 27 Absatz 38 und 39 UStG.3 Für dich als Solopreneur zählt vor allem eine Zahl: Liegt dein Gesamtumsatz 2026 unter 800.000 €, hast du bis Ende 2027 Zeit. Und selbst dann greift die Versandpflicht nur, wenn dich keine der folgenden Ausnahmen betrifft.
Die vier Ausnahmen, die in der Werbung fehlen
An dieser Stelle wird die E-Rechnungspflicht für viele Solopreneure entspannt. Die Empfangspflicht gilt für alle – aber die Versandpflicht hat vier Lücken, und mindestens eine davon trifft einen erheblichen Teil der Selbstständigen.
1. Kleinunternehmer müssen nie E-Rechnungen versenden
Wer die Kleinunternehmerregelung nach § 19 UStG nutzt, ist von der Pflicht zur Ausstellung von E-Rechnungen dauerhaft ausgenommen – nicht nur bis 2027 oder 2028. Das steht in § 34a UStDV.4 Kleinunternehmer dürfen also weiter Papier- oder PDF-Rechnungen schreiben, egal an wen. Seit 2025 liegt die Grenze bei 25.000 € Umsatz im Vorjahr und 100.000 € im laufenden Jahr.5
Was bleibt: Auch Kleinunternehmer müssen E-Rechnungen empfangen können. Dazu gleich mehr – es ist weniger, als es klingt.
2. Rechnungen an Privatkunden sind nie betroffen
Die Pflicht gilt nur zwischen Unternehmen. Wer ausschließlich Privatpersonen bedient – Coaches mit Privatklienten, Fotografinnen für Familienfeiern, Nachhilfe, Ernährungsberatung für Endkunden –, ist von der Versandpflicht nicht betroffen, auch nicht ab 2028.1 An Privatkunden kannst du weiter PDF oder Papier schicken, ohne Ende, ohne Zustimmung.
Das ist der Punkt, den die Anbieter am leisesten sagen. Eine Coachin mit hundert Privatklienten im Jahr braucht keine einzige E-Rechnung zu erzeugen. Sie muss nur eine empfangen können, wenn ihr Webhoster oder ihr Steuerberater ihr eine schickt.
3. Kleinbeträge und Fahrausweise
Rechnungen bis 250 € brutto und Fahrausweise sind von der E-Rechnungspflicht ausgenommen; dafür genügt weiterhin eine sonstige Rechnung.1 Wer viele kleine Beträge abrechnet – Einzelstunden, Workshops, Downloads –, bleibt damit in einem großen Teil seines Alltags außen vor.
4. Viele steuerfreie Umsätze
Für die meisten nach § 4 Nummer 8 bis 29 UStG steuerfreien Leistungen gilt die E-Rechnungspflicht ebenfalls nicht.1 Darunter fallen zum Beispiel Heilbehandlungen (§ 4 Nr. 14) und bestimmte Bildungs- und Unterrichtsleistungen mit Bescheinigung (§ 4 Nr. 21). Ob deine Leistung darunter fällt, ist eine Frage für die Steuerberatung – aber wenn du ohnehin steuerfrei abrechnest, ist die Wahrscheinlichkeit hoch, dass dich auch die E-Rechnungspflicht nicht trifft.
Der Entscheidungsbaum in fünf Fragen
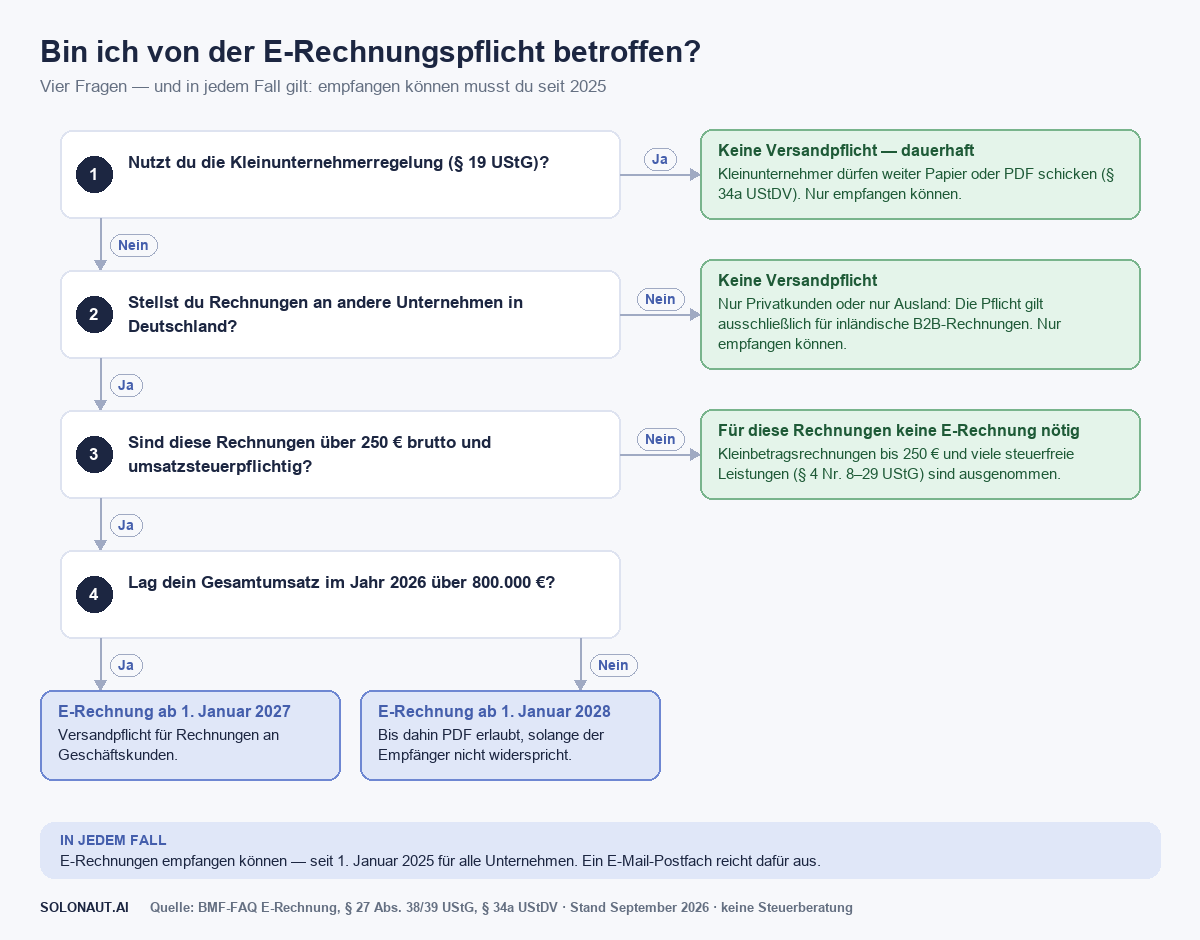
Dieselben Fragen noch einmal zum Nachlesen:
- Bist du Kleinunternehmer nach § 19 UStG? → Ja: keine Versandpflicht, nur Empfang. Fertig.
- Stellst du Rechnungen an andere Unternehmen in Deutschland? → Nein (nur Privatkunden oder nur Ausland): keine Versandpflicht, nur Empfang.
- Sind diese Rechnungen über 250 € brutto und umsatzsteuerpflichtig? → Nein: keine Versandpflicht für diese Rechnungen.
- Lag dein Umsatz 2026 über 800.000 €? → Ja: E-Rechnung ab 1. Januar 2027. Nein: ab 1. Januar 2028.
- Bis dahin: PDF an Geschäftskunden ist erlaubt, solange der Empfänger nicht widerspricht – normaler Mailverkehr gilt als Zustimmung.1
Was „empfangen können“ konkret heißt
Seit dem 1. Januar 2025 muss jedes Unternehmen in der Lage sein, eine E-Rechnung anzunehmen. Das klingt nach Softwareprojekt. Ist es nicht. Das Bundesfinanzministerium sagt ausdrücklich: Ein E-Mail-Postfach reicht.1 Du brauchst kein Portal, keine Schnittstelle, kein Abo. Wenn dir ein Lieferant eine XRechnung als Anhang schickt und sie in deinem Postfach landet, hast du sie empfangen.
Drei Dinge musst du trotzdem wissen:
Du darfst die Annahme nicht verweigern. Wer eine E-Rechnung nicht annehmen will oder technisch nicht kann, hat keinen Anspruch darauf, stattdessen ein PDF zu bekommen. Der Aussteller hat seine Pflicht mit der E-Rechnung erfüllt.2 „Schick mir das bitte als normales PDF“ ist also keine Option mehr, wenn dein Gegenüber zur E-Rechnung verpflichtet ist.
Du musst die Datei lesen können. Bei ZUGFeRD kein Problem – du öffnest das PDF wie immer. Bei einer XRechnung siehst du ohne Hilfsmittel nur XML. Wie du die kostenlos lesbar machst, steht im nächsten Abschnitt.
Du musst das XML aufbewahren – unverändert. Aufbewahrungspflichtig ist die E-Rechnung selbst, mindestens ihr strukturierter Teil, „so aufzubewahren, dass er unversehrt in seiner ursprünglichen Form vorliegt“. Die Frist beträgt acht Jahre.1 Ein Ausdruck oder ein Screenshot der Anzeige ersetzt das XML nicht. Praktisch heißt das: Die Originaldatei aus dem Mailanhang gehört in deine Belegablage, nicht nur ihr Abbild. Wenn du Belege automatisch sortierst, wie in Belege automatisieren mit KI beschrieben, nimm die XML- oder ZUGFeRD-Datei als Original mit, nicht eine daraus erzeugte PDF-Kopie.
E-Rechnungen kostenlos lesen: drei Wege
Für die Empfangsseite der E-Rechnungspflicht brauchst du genau ein Werkzeug, mit dem du eine XRechnung in eine lesbare Rechnung verwandelst. Drei kostenlose Wege, sortiert danach, wie wenig du dafür einrichten musst:
| Werkzeug | Was es kann | Verarbeitung | Für wen |
|---|---|---|---|
| ELSTER E-Rechnungs-Viewer | XRechnung und ZUGFeRD hochladen und lesbar anzeigen, ohne Registrierung | Auf den Servern der Finanzverwaltung | Alle – das Werkzeug der Finanzverwaltung selbst, keine Anmeldung, kein Konto6 |
| Quba Viewer | XRechnung und ZUGFeRD anzeigen, Drag & Drop | Lokal auf deinem Rechner, Open Source, Windows/Mac/Linux | Wer Rechnungsdaten nicht hochladen will7 |
| PDF24 | XML- und PDF-E-Rechnungen importieren, anzeigen, weiterverarbeiten | Server in Deutschland, Löschung nach einer Stunde | Wer PDF24 ohnehin nutzt8 |
Für den Anfang genügt der ELSTER-Viewer: Datei hochladen, Rechnung sehen, fertig. Wer regelmäßig Eingangsrechnungen als XRechnung bekommt, installiert Quba einmal und öffnet die Dateien danach per Doppelklick – ohne dass Kundendaten irgendwohin übertragen werden. ZUGFeRD-Rechnungen brauchen gar kein Werkzeug; jeder PDF-Reader zeigt sie an, das XML fährt unsichtbar mit.
E-Rechnungen kostenlos erstellen – falls es dich doch trifft
Vielleicht bist du kein Kleinunternehmer, hast Geschäftskunden und Rechnungen über 250 €. Oder ein Kunde bittet schon 2026 um eine E-Rechnung, weil seine Buchhaltung darauf umgestellt hat. Auch dann brauchst du kein Abo. Es gibt mehrere kostenlose Wege; die drei brauchbarsten:
PDF24 E-Rechnung-Generator. Das ist der Weg, den wir empfehlen, wenn du wenige Rechnungen im Monat schreibst. Du füllst ein Formular aus oder – der eigentliche Trick – ziehst deine bisherige PDF-Rechnung hinein, und eine KI-gestützte Datenerkennung befüllt das Formular mit den erkannten Daten. Du prüfst, korrigierst und lädst XRechnung oder ZUGFeRD herunter. Laut Anbieter „100 % kostenfrei“, „keine Limits“, keine Registrierung; die Verarbeitung läuft auf Servern in Deutschland, Dateien werden nach einer Stunde gelöscht.8 Für Word- oder Excel-Rechnungen ist das der kürzeste Weg in ein gültiges Format.
Generatoren im Browser. Der sevDesk-Generator* erzeugt ZUGFeRD oder XRechnung ohne Registrierung, das Werkzeug easy-e-invoice verarbeitet alles lokal im Browser und speichert nichts auf einem Server. Die ZUGFeRD-Community bietet einen Generator mit Validierung, in der Gratis-Stufe bis 50 Rechnungen im Monat, allerdings mit Wasserzeichen.9 Eine gepflegte Übersicht kostenloser Werkzeuge führt der Verband der Gründer und Selbstständigen (VGSD).
Dein Buchhaltungstool, falls du eines hast. Lexware Office* und sevDesk* erzeugen E-Rechnungen aus denselben Daten, mit denen du dort ohnehin Rechnungen schreibst – ein Häkchen beim Format, fertig. Wenn du ein solches Tool bereits bezahlst, ist die E-Rechnung schon drin; ein zusätzliches Werkzeug brauchst du nicht. Die beiden haben wir in Belege automatisieren mit KI verglichen.
Bei der Formatwahl gilt, was oben steht: ZUGFeRD, sofern kein Kunde ausdrücklich XRechnung verlangt. Falls doch, trägst du in das Feld „Käuferreferenz“ ein, was dir der Kunde nennt – bei Behörden die Leitweg-ID, bei Firmenkunden zur Not die Bestell- oder Kundennummer.
Brauche ich einen zusätzlichen Validator?
Die Frage taucht regelmäßig auf, sobald die erste E-Rechnung erzeugt ist: Muss ich die Datei jetzt noch irgendwo prüfen lassen, bevor ich sie verschicke? Die Antwort des Bundesfinanzministeriums ist eindeutig und entspannt zugleich: Eine Validierung ist „keine unmittelbare Voraussetzung für die steuerliche Anerkennung der Rechnung“, sie wird aber empfohlen und „ist daher sinnvoll“.1 Es gibt also keine Pflicht zur Prüfung – und trotzdem gute Gründe, es in drei Situationen zu tun.
Einmal pro Werkzeug, nicht pro Rechnung. Wenn du einen Generator oder ein Buchhaltungstool zum ersten Mal für E-Rechnungen nutzt, jage die erste erzeugte Datei durch einen Validator. Besteht sie, werden es die folgenden mit derselben Vorlage in aller Regel auch. Danach ist eine Prüfung jeder einzelnen Rechnung überflüssig; die etablierten Werkzeuge erzeugen normkonforme Dateien, sonst wären sie längst vom Markt.
Wenn ein Kunde eine Rechnung zurückweist. Meldet die Buchhaltung eines Kunden, deine Datei sei ungültig, sagt dir ein Validator in Sekunden, ob das Problem bei dir liegt – und wo genau. Das erspart dir Rätselraten und dem Kunden Rückfragen.
Wenn du selbst baust. Wer E-Rechnungen mit eigenen Skripten, n8n-Workflows oder einem KI-Werkzeug erzeugt, validiert jede Datei, ohne Ausnahme. Selbstgebaute Lösungen scheitern regelmäßig an Regeln, die man nicht kennt, bevor man sie bricht – dazu gleich mehr.
Was passiert, wenn eine Datei ungültig ist? Dann ist sie keine E-Rechnung im Sinne des Gesetzes, sondern eine „sonstige Rechnung“. Während der Übergangsfristen ist das unproblematisch. Sobald für dich die Versandpflicht gilt, musst du nachbessern – und die Berichtigung muss dann ebenfalls als E-Rechnung erfolgen.1 Kostenlose Validatoren gibt es reichlich: Die offizielle Prüfsoftware der Koordinierungsstelle für IT-Standards (KoSIT) ist quelloffen, aber etwas für Technikaffine;13 im Browser prüfen zum Beispiel erechnungs-validator.de oder portinvoice.com (dort bis zehn Prüfungen am Tag kostenlos).9 Und der MCP-Server aus dem Bastler-Abschnitt weiter unten macht genau diese Validierung lokal auf deinem Rechner.
Die häufigsten Probleme beim Erzeugen von E-Rechnungen
Aus den Fehlerlisten der Validatoren und aus Erfahrungsberichten von Leuten, die E-Rechnungen selbst gebaut haben, lässt sich ein ziemlich stabiles Bild zusammensetzen.1114 Die meisten Probleme fallen in sieben Kategorien:
- Rundungsdifferenzen. Einzelpositionen, Zwischensummen, Steuerbetrag und Gesamtsumme müssen auf den Cent zusammenpassen. Wer intern mit vier Nachkommastellen rechnet und nur zwei ausweist, produziert Dateien, bei denen die Summe der Positionen um einen Cent von der Rechnungssumme abweicht – und der Validator lehnt ab. Buchhaltungstools haben das gelöst; Excel-Vorlagen und selbstgebaute Workflows nicht.
- Fehlende Pflichtangaben, die auf dem Papier nie fehlten. Die Norm verlangt Felder, an die bei einer Word-Rechnung niemand denkt: eine Kontaktperson beim Verkäufer, eine ausdrückliche Zahlungsart, ein Fälligkeitsdatum, ein Ländercode. Genau daran ist ein 22-Node-Workflow aus der n8n-Community mehrfach gescheitert, den wir im Bastler-Abschnitt weiter unten vorstellen.11
- Falsche Steuerkategorie. Jede Position braucht einen Steuer-Code, und bei steuerfreien oder nicht steuerbaren Umsätzen zusätzlich einen Befreiungsgrund. Kleinunternehmer, die ausnahmsweise doch eine E-Rechnung erzeugen, laufen hier häufig in den Fehler, weil „keine Umsatzsteuer“ nicht dasselbe ist wie „0 % Umsatzsteuer“. Das Werkzeug muss die Kleinunternehmerregelung ausdrücklich kennen.
- Käuferreferenz vergessen. Bei XRechnung ein Pflichtfeld, bei ZUGFeRD nicht – einer der Gründe für die Empfehlung oben.
- Das PDF nachträglich bearbeitet. ZUGFeRD verlangt ein PDF im Archivformat PDF/A-3 mit eingebettetem XML. Wer die fertige Datei anschließend in einem PDF-Editor öffnet, eine Seite ergänzt oder „speichern unter“ nutzt, zerstört oft die Einbettung oder die PDF/A-Konformität. Die Regel: Die E-Rechnung ist das letzte Glied der Kette, danach wird nichts mehr angefasst.
- Falsches Profil. ZUGFeRD kennt mehrere Profile, und die beiden schlanksten – MINIMUM und BASIC-WL – sind keine gültigen E-Rechnungen.2 Wer ein Werkzeug auf „möglichst einfach“ stellt, erwischt gelegentlich genau diese.
- Probleme auf der Empfängerseite. Manche Mailfilter behandeln XML-Anhänge misstrauisch, manche Empfänger wissen nicht, wie sie eine XRechnung öffnen sollen, und manche Buchhaltungen erwarten ein bestimmtes Format. Auch hier hilft ZUGFeRD: Ein PDF kommt durch jeden Filter und kann von jedem geöffnet werden.
Die gute Nachricht in dieser Liste: Fast alle sieben Punkte betreffen selbstgebaute Lösungen und Vorlagen. Wer PDF24 oder sein Buchhaltungstool nutzt, bekommt Rundung, Pflichtfelder, Profil und PDF/A-3 vom Werkzeug erledigt – und muss nur noch die Steuerkategorie richtig auswählen und die fertige Datei unverändert lassen.
Wo KI wirklich hilft – und wo sie stört
Auf einer Seite über KI-Automatisierung erwartest du an dieser Stelle wahrscheinlich, dass wir dir empfehlen, den ganzen Ablauf durch ein KI-Werkzeug zu ersetzen. Wir tun das Gegenteil: Für die E-Rechnung selbst ist KI das falsche Werkzeug, und es lohnt sich zu verstehen, warum.
Eine E-Rechnung ist ein streng definiertes Datenformat mit Prüfregeln. Entweder das XML ist gültig oder nicht. Sprachmodelle sind gut in allem, was unscharf ist – Ton, Zusammenfassung, Zuordnung – und unzuverlässig in allem, was exakt sein muss. Wer ChatGPT oder Claude bittet, „eine XRechnung zu erzeugen“, bekommt etwas, das aussieht wie XRechnung und beim ersten Validator durchfällt: eine falsche Profilkennung, ein fehlendes Pflichtfeld, eine Summe, die um zwei Cent nicht aufgeht. Beträge, Steuersätze und Formatregeln gehören in deterministische Software, nicht in ein Sprachmodell.
Drei Aufgaben rund um die E-Rechnung kann KI dagegen wirklich gut:
Alte Rechnungen in Strukturdaten übersetzen. Genau das macht die Datenerkennung im PDF24-Generator: Aus deiner bisherigen PDF-Rechnung Absender, Positionen, Beträge und Steuersätze herauslesen und in das Formular schreiben. Das ist der Teil, an dem starre Software scheitert, weil jede Rechnungsvorlage anders aussieht – und der Teil, den du danach ohnehin kontrollierst.
Eingangsrechnungen erklären. Du kannst das XML einer XRechnung in ein KI-Werkzeug kopieren und fragen: Wer stellt hier was in Rechnung, wann ist es fällig, welcher Steuersatz? Das funktioniert erstaunlich gut. Aber: Rechnungsdaten enthalten personenbezogene Daten deines Geschäftspartners. Die kostenlose Consumer-Version eines Chatbots ist dafür der falsche Ort. Nutze eine Business-Variante mit Auftragsverarbeitungsvertrag – welche das sind, steht in Welche KI-Tools darf ein deutsches Unternehmen einsetzen? – oder nimm gleich den lokalen Quba-Viewer, der die Frage gar nicht erst aufwirft.
Eingangsrechnungen einsortieren. Wenn E-Rechnungen ohnehin in deinem Postfach landen, kann eine Automatisierung sie erkennen, die Kerndaten auslesen und in deine Belegablage sortieren. Für PDF-Belege beschreibt das der Dokumenten-Autopilot; für E-Rechnungen ist es sogar einfacher, weil die Daten bereits strukturiert vorliegen und kein Modell sie erst aus einem Bild lesen muss.
Was du bei der E-Rechnungspflicht nicht der KI überlässt: die Erzeugung des XML, die Prüfung auf Gültigkeit und die Entscheidung, ob eine Rechnung steuerlich in Ordnung ist. Dafür gibt es Validatoren, die nach festen Regeln arbeiten – und für die letzte Frage gibt es Steuerberater.
Für Bastler: n8n und MCP-Server für E-Rechnungen
Wer seine Abläufe ohnehin mit n8n* automatisiert, findet inzwischen brauchbare Bausteine. Drei, die wir uns angesehen haben:
n8n-nodes-einvoice ist ein Community-Node, der aus ZUGFeRD-, XRechnung- und Factur-X-Dateien die Rechnungsdaten als JSON extrahiert – aus PDF wie aus XML. MIT-Lizenz, kostenlos, nur für selbst gehostete n8n-Instanzen, Stand Version 0.1.2 also noch jung.10 Der typische Einsatz: Postfach überwachen, Anhang erkennen, Daten auslesen, Zeile in die Belegtabelle schreiben, Datei in den Ordner. Das ist die E-Rechnungs-Variante des Dokumenten-Autopiloten, ohne dass ein Sprachmodell nötig wäre.
n8n-nodes-invoice-api-xhub geht den anderen Weg: Der Node spricht mit einer externen API, die E-Rechnungen erzeugt und validiert. In der n8n-Community hat jemand damit einen 22-Node-Workflow gebaut, der Word-basierte PDF-Rechnungen aus dem Postfach holt und in gültige ZUGFeRD-Dateien verwandelt – und die sieben Fehler dokumentiert, an denen er unterwegs gescheitert ist.11 Zwei Lehren daraus sind übertragbar: Erstens hat der Autor bewusst einen regelbasierten Parser statt eines Sprachmodells eingesetzt, weil die Ergebnisse konsistent und nachvollziehbar sein müssen. Zweitens scheitern die meisten selbstgebauten E-Rechnungen an deutschen Sonderregeln, den sogenannten BR-DE-Regeln: Ohne Kontaktperson beim Verkäufer, ohne angegebene Zahlungsart und ohne Fälligkeitsdatum ist die Datei ungültig, auch wenn alle Beträge stimmen.
MCP-Server für Claude. Wer Claude auf dem Desktop nutzt, kann ihm über das Model Context Protocol Werkzeuge geben. Für die E-Rechnung gibt es inzwischen einen quelloffenen Server, mcp-einvoicing-de, der ZUGFeRD 2.x und XRechnung 3.x lokal erzeugt, parst, konvertiert und gegen die EN-16931- und KoSIT-Regeln validiert – „no data leaves your machine“, so die Dokumentation, sofern man die optionale Cloud-Validierung nicht einschaltet. Apache-2.0-Lizenz, Installation per pip oder uvx, ein Eintrag in der Claude-Desktop-Konfiguration.12 Damit kannst du Claude sagen: „Prüf diese XRechnung“, und Claude ruft im Hintergrund einen echten Validator auf, statt selbst zu raten. Das ist die richtige Arbeitsteilung – die KI führt, die Regel prüft.
Eine Einordnung zum Schluss dieses Abschnitts: Für fünf Rechnungen im Monat ist all das zu viel. PDF24 und der ELSTER-Viewer decken den Bedarf der meisten Solopreneure vollständig ab. Die Bausteine oben lohnen sich, wenn E-Rechnungen zum Tagesgeschäft werden – oder wenn du, wie wir, gern verstehst, wie die Dinge unter der Haube zusammenhängen.
Fazit
Die E-Rechnungspflicht ist für Solopreneure deutlich kleiner, als die Werbung sie macht. Seit 2025 musst du E-Rechnungen empfangen können, und dafür reicht dein Mailpostfach plus ein kostenloser Viewer. Versenden musst du sie frühestens ab 2027, bei unter 800.000 € Umsatz erst ab 2028 – und als Kleinunternehmer, bei Privatkunden, bei Beträgen bis 250 € oder bei vielen steuerfreien Leistungen gar nicht.
Falls es dich trifft, erzeugt PDF24 gültige E-Rechnungen kostenlos, notfalls direkt aus deiner alten PDF-Vorlage – als ZUGFeRD, damit deine Kunden weiter ein normales PDF sehen. Ein Abo brauchst du für keinen dieser Schritte. Und die KI? Hält sich bei diesem Thema am besten an das, was sie kann – Daten aus alten Rechnungen ziehen, Eingangsrechnungen erklären und einsortieren – und überlässt das Format den Regeln.
Wenn eine Rechnung dann draußen ist und das Geld nicht kommt, geht es weiter mit dem nächsten Schritt im Kundenlebenszyklus: Zahlungserinnerung schreiben – Vorlagen, Fristen und was rechtlich wirklich gilt.
📍 Wo stehst du im KI-Fahrplan? Dieser Artikel gehört zu Etappe 5: Liefern & Abrechnen. Danach folgt Zahlungserinnerung — was tun, wenn das Geld nicht kommt. Die ganze Kette findest du im KI-Fahrplan.
Häufige Fragen
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung im Sinne des Umsatzsteuergesetzes ist ein strukturiertes, maschinenlesbares Format nach EN 16931, in Deutschland vor allem XRechnung oder ZUGFeRD. Ein einfaches PDF gilt seit 2025 als „sonstige Rechnung“ – erlaubt bis Ende 2026 für alle, danach je nach Umsatz bis Ende 2027, und dauerhaft an Privatkunden sowie für Kleinunternehmer.
Muss ich als Kleinunternehmer E-Rechnungen schreiben?
Nein, dauerhaft nicht. § 34a UStDV nimmt Kleinunternehmer nach § 19 UStG von der Ausstellungspflicht aus. Empfangen können musst du E-Rechnungen aber seit dem 1. Januar 2025 – ein E-Mail-Postfach reicht dafür.
Ich habe nur Privatkunden. Betrifft mich die E-Rechnungspflicht?
Beim Versenden nicht. Die Pflicht gilt nur für Rechnungen zwischen inländischen Unternehmen. An Privatpersonen darfst du weiter Papier oder PDF schicken. Empfangen können musst du E-Rechnungen trotzdem, etwa von deinem Hoster oder deiner Steuerberatung.
Ab wann gilt die E-Rechnung Pflicht beim Versenden?
Ab dem 1. Januar 2027 für Unternehmen mit mehr als 800.000 € Gesamtumsatz im Jahr 2026, ab dem 1. Januar 2028 für alle übrigen. Bis dahin sind PDF-Rechnungen an Geschäftskunden erlaubt, solange der Empfänger nicht widerspricht.
Wie öffne ich eine XRechnung, die ich bekommen habe?
Mit dem kostenlosen Viewer der Finanzverwaltung (e-rechnung.elster.de), ohne Registrierung. Alternativ mit dem quelloffenen Quba Viewer, der die Datei lokal auf deinem Rechner anzeigt. ZUGFeRD-Rechnungen öffnest du wie jedes PDF.
ZUGFeRD oder XRechnung – was soll ich nehmen?
Für Rechnungen an andere Unternehmen fast immer ZUGFeRD: Der Kunde sieht ein normales PDF, seine Software liest das eingebettete XML, und du brauchst keine Käuferreferenz. XRechnung nimmst du, wenn eine Behörde oder ein Kunde sie ausdrücklich verlangt.
Muss ich meine E-Rechnungen mit einem Validator prüfen?
Nein, eine Validierung ist keine Voraussetzung für die steuerliche Anerkennung, das Bundesfinanzministerium empfiehlt sie aber. Sinnvoll ist sie einmal pro neuem Werkzeug, bei einer Zurückweisung durch den Kunden und immer dann, wenn du E-Rechnungen selbst erzeugst.
Muss ich E-Rechnungen anders aufbewahren als bisher?
Ja, in einem Punkt: Aufbewahrt werden muss die E-Rechnung selbst, mindestens ihr XML-Teil, unverändert in der ursprünglichen Form – acht Jahre lang. Ein Ausdruck oder ein Screenshot der Anzeige genügt nicht. Lege die Originaldatei aus dem Mailanhang in deiner Belegablage ab.
Quellen
[1] Bundesfinanzministerium, FAQ „Elektronische Rechnung (E-Rechnung)“ – Fragen 2, 4, 8, 11, 12 und 13 (Fristen, Ausnahmen, Empfang per E-Mail-Postfach, Zustimmung, Aufbewahrung): bundesfinanzministerium.de/FAQ E-Rechnung
[2] BMF-Schreiben vom 15. Oktober 2024 zur Einführung der obligatorischen elektronischen Rechnung (BStBl I S. 1320), ergänzt durch das BMF-Schreiben vom 15. Oktober 2025 – u. a. zu zulässigen Formaten (ZUGFeRD ab 2.0.1, Ausnahme MINIMUM und BASIC-WL), zum Vorrang des XML-Teils bei hybriden Formaten und zur fehlenden Anspruchsgrundlage bei verweigerter Annahme: BMF-Schreiben 15.10.2024/2025
[3] § 27 Absatz 38 und 39 UStG – Übergangsregelungen zur E-Rechnung (800.000-€-Grenze, EDI-Verfahren bis Ende 2027): gesetze-im-internet.de/ustg/§27
[4] § 34a UStDV – Rechnungen von Kleinunternehmern, dauerhafte Ausnahme von der Pflicht zur Ausstellung einer E-Rechnung: gesetze-im-internet.de/ustdv/§34a
[5] § 19 UStG – Kleinunternehmerregelung, Umsatzgrenzen 25.000 € (Vorjahr) und 100.000 € (laufendes Jahr) seit 2025: gesetze-im-internet.de/ustg/§19
[6] ELSTER, E-Rechnungs-Viewer der Finanzverwaltung – Anzeige von XRechnung und ZUGFeRD ohne Registrierung: e-rechnung.elster.de
[7] Quba Viewer – quelloffener Desktop-Viewer für XRechnung und ZUGFeRD (Windows, macOS, Linux): quba-viewer.org
[8] PDF24, E-Rechnung erstellen – Formular oder PDF-Import mit KI-gestützter Datenerkennung; Angaben zu Kosten, Limits, Serverstandort und Löschfrist laut Anbieterseite: tools.pdf24.org/e-rechnung
[9] VGSD, Linksammlung kostenloser Tools zum Erstellen, Anzeigen und Prüfen von E-Rechnungen (u. a. sevDesk-Generator, easy-e-invoice, ZUGFeRD-Community, Quba, Portinvoice): vgsd.de/linksammlung-e-rechnungs-tools
[10] n8n-nodes-einvoice – Community-Node zum Extrahieren von Rechnungsdaten aus ZUGFeRD/XRechnung/Factur-X (MIT-Lizenz, Version 0.1.2): github.com/geckse/n8n-nodes-einvoice
[11] n8n-Community, „Turning PDF invoices into ZUGFeRD/XRechnung – a 22-node workflow, and the 7 mistakes I made“ (regelbasierter Parser statt LLM, BR-DE-Regeln zu Kontakt, Zahlungsart und Fälligkeitsdatum): community.n8n.io/22-node-workflow
[12] mcp-einvoicing-de – quelloffener MCP-Server für ZUGFeRD 2.x und XRechnung 3.x mit lokaler Schematron-Validierung (Apache 2.0): github.com/cmendezs/mcp-einvoicing-de
[13] KoSIT, Validator – quelloffene Prüfsoftware der Koordinierungsstelle für IT-Standards für XRechnung und EN-16931-Rechnungen: github.com/itplr-kosit/validator
[14] erechnungs-validator.de, FAQ „Warum sind meine E-Rechnungen nicht valide?“ – typische Ursachen wie Rundungsdifferenzen, fehlende Pflichtfelder, falsche Steuerkategorien, fehlende PDF/A-3-Konformität: erechnungs-validator.de/faq
* Affiliate-Links (n8n, Lexware Office, sevDesk). Werbung: Bei einem Kauf über diese Links erhalten wir eine Provision, für dich ändert sich der Preis nicht.
Stand: 13. September 2026. Dieser Beitrag ersetzt keine Steuer- oder Rechtsberatung. Fristen und Grenzwerte können sich durch Gesetzesänderungen verschieben – maßgeblich sind die aktuellen FAQ und Schreiben des Bundesfinanzministeriums.