Rechnung schreiben: Pflichtangaben, Vorlagen und Kleinunternehmer-Regeln 2026
SOLONAUT.AI · 17. Oktober 2026
Eine Rechnung schreiben ist schnell erledigt, solange alle Pflichtangaben stimmen. Fehlt die Steuernummer oder das Leistungsdatum, schickt die Buchhaltung deines Geschäftskunden die Rechnung zurück, denn sie darf die Umsatzsteuer nur aus einer vollständigen Rechnung als Vorsteuer abziehen.[1] So lange bleibt dein Geld liegen. Als Kleinunternehmer kann es noch teurer werden: Wer versehentlich 19 % Umsatzsteuer ausweist, schuldet sie dem Finanzamt, obwohl er eigentlich gar keine abführen müsste.[2]
Dieser Artikel gibt dir die Pflichtangaben als Checkliste, zwei Vorlagen zum Kopieren (mit und ohne Umsatzsteuer) und die Regeln, die sich 2025 für Kleinunternehmer geändert haben. Viele Vorlagen im Netz stehen noch auf dem alten Stand. Am Ende findest du einen Prompt, mit dem Claude oder ChatGPT deine Rechnung vor dem Versand gegenprüft.
Hinweis: Dieser Artikel erklärt die Rechtslage in Deutschland (Stand Oktober 2026) und ist keine Steuerberatung. In Sonderfällen wie Auslandskunden, Reverse Charge oder Anzahlungen hilft deine Steuerberatung weiter.
Rechnung schreiben: Die Pflichtangaben als Checkliste
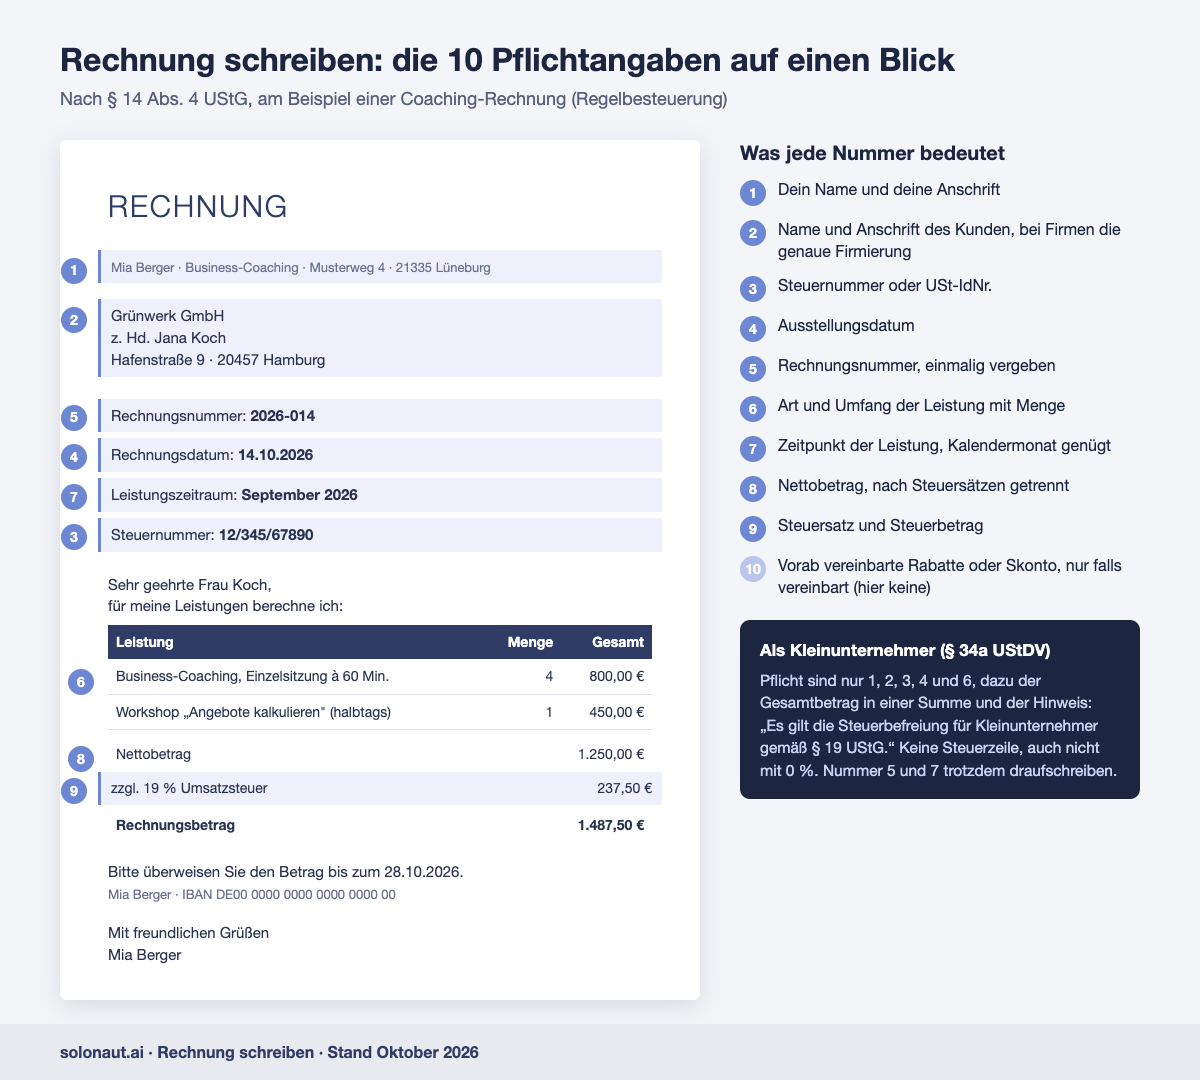
Was auf eine Rechnung gehört, regelt § 14 Absatz 4 des Umsatzsteuergesetzes.[3] Das gilt für alle, die Umsatzsteuer berechnen, ob Freiberufler oder Gewerbetreibende. Für Kleinunternehmer gilt seit 2025 eine kürzere Liste (dazu gleich mehr).
| Nr. | Pflichtangabe | So sieht das praktisch aus |
|---|---|---|
| 1 | Dein vollständiger Name und deine Anschrift | „Mia Berger, Business-Coaching, Musterweg 4, 21335 Lüneburg“ |
| 2 | Vollständiger Name und Anschrift des Kunden | Bei Firmen die genaue Firmierung, z. B. „Grünwerk GmbH“ |
| 3 | Steuernummer oder USt-IdNr. | Eine von beiden reicht |
| 4 | Ausstellungsdatum | Das Datum, an dem du die Rechnung schreibst |
| 5 | Rechnungsnummer | Fortlaufend und einmalig, z. B. 2026-014 |
| 6 | Art und Umfang der Leistung | „4 Coaching-Sitzungen à 60 Minuten“ statt „Beratung“ |
| 7 | Zeitpunkt der Leistung | Datum oder Zeitraum, auch „Oktober 2026″ ist erlaubt |
| 8 | Nettobetrag, nach Steuersätzen getrennt | 7 % und 19 % auf getrennten Zeilen |
| 9 | Steuersatz und Steuerbetrag | „19 % USt: 152,00 €“ |
| 10 | Vereinbarte Rabatte oder Skonto | Nur, wenn es vorab vereinbart war |
Zwei Angaben aus der Liste sorgen in der Praxis für die meisten Rückfragen.
Leistungszeitpunkt. Er muss auch dann auf der Rechnung stehen, wenn er mit dem Rechnungsdatum identisch ist; das hat der Bundesfinanzhof ausdrücklich so entschieden.[4] Schreib das Datum dann einfach noch einmal hin oder den Satz „Leistungsdatum entspricht Rechnungsdatum“. Bei laufender Betreuung darfst du statt eines Tages den Kalendermonat angeben, etwa „Leistungszeitraum: September 2026″.[5]
Leistungsbeschreibung. „Beratung“ oder „Dienstleistung laut Absprache“ reicht nicht. Das Finanzamt und der Kunde müssen erkennen können, was genau du geleistet hast. Gute Faustregel: Schreib, was du im Angebot geschrieben hast, und ergänze Anzahl und Dauer.
Bei Rechnungen an Geschäftskunden kommen zwei Pflichten dazu, die nicht in der Liste stehen. Du musst die Rechnung innerhalb von sechs Monaten nach der Leistung ausstellen.[3] Und ab 2027 bzw. 2028 muss sie je nach Umsatz eine E-Rechnung sein (siehe unten).[6]
Kleinunternehmer-Rechnung: Was sich 2025 geändert hat
Seit dem 1. Januar 2025 gilt die Kleinunternehmerregelung mit neuen Grenzen: höchstens 25.000 € Umsatz im Vorjahr und höchstens 100.000 € im laufenden Jahr.[7] Vorher lagen die Grenzen bei 22.000 € und 50.000 €, und genau diese alten Zahlen stehen noch in vielen Vorlagen.
Für die Rechnung ist eine zweite Änderung wichtiger. Kleinunternehmer-Umsätze sind seit 2025 steuerfrei, und für diese Rechnungen gilt eine eigene, kürzere Vorschrift: § 34a der Umsatzsteuer-Durchführungsverordnung.[8] Die Pflichtangaben dort:
- Dein Name und deine Anschrift, Name und Anschrift des Kunden
- Deine Steuernummer vom Finanzamt (die meisten Kleinunternehmer haben keine Umsatzsteuer-Identifikationsnummer; wer eine hat, darf alternativ sie angeben)
- Ausstellungsdatum
- Art und Umfang der Leistung
- Der Gesamtbetrag und ein Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt
Rechnungsnummer und Leistungsdatum stehen nicht in der Liste. Viele Ratgeber und Vorlagen im Netz führen sie trotzdem als Pflicht auf, weil sie die allgemeine Liste aus § 14 UStG übernehmen. Lass beide trotzdem drauf: Ohne Nummer ordnest du Zahlungseingänge im Kontoauszug schwer zu, und die Buchhaltung deiner Geschäftskunden fragt sonst nach. Das Leistungsdatum brauchst du ohnehin, sobald jemand fragt, für welchen Monat die Rechnung gilt.
Hinweistext zur Kleinunternehmerregelung: Diese Formulierung passt
Einen vorgeschriebenen Wortlaut gibt es nicht. Der Hinweis muss erkennen lassen, dass die Steuerbefreiung für Kleinunternehmer angewendet wird. Diese Formulierung nimmt die Worte aus dem Gesetz auf:
Es gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG.
Der bisher übliche Satz „Gemäß § 19 UStG wird keine Umsatzsteuer berechnet“ nennt die Vorschrift ebenfalls. Die neue Formulierung greift aber den Wortlaut von § 34a auf („Steuerbefreiung für Kleinunternehmer“), deshalb nimmst du sie am besten gleich in deine Vorlage. Zusätzlich kannst du ergänzen: „Im Rechnungsbetrag ist keine Umsatzsteuer enthalten.“ Das versteht auch ein Privatkunde. Vermeide nur ein einzelnes „steuerfrei“ ohne Bezug auf § 19: Das kann der Kunde mit anderen Steuerbefreiungen verwechseln.[9]
Keine Umsatzsteuer heißt nicht „0 % Umsatzsteuer“
Auf eine Kleinunternehmer-Rechnung gehört keine Steuerzeile, auch keine mit „0 %“ oder „0,00 €“. Der Betrag steht als eine Summe da. Weist du doch Umsatzsteuer aus, etwa weil die Vorlage noch aus deiner Zeit vor der Kleinunternehmerregelung stammt oder das Rechnungsprogramm falsch eingestellt ist, schuldest du diese Steuer dem Finanzamt.[2] Der Kunde darf sie trotzdem nicht als Vorsteuer abziehen. Eine neue Rechnung allein reicht zur Reparatur nicht: Du musst die Berichtigung beim Finanzamt schriftlich beantragen, und das Finanzamt stimmt erst zu, wenn feststeht, dass dein Kunde die Vorsteuer nicht gezogen oder zurückgezahlt hat.[2] Ein Beispiel aus einem Rechtsforum: 600 € netto plus 114 € Umsatzsteuer auf der Rechnung, und die 114 € gingen ans Finanzamt statt aufs eigene Konto.[10]
Muss die Kleinunternehmer-Rechnung eine E-Rechnung sein?
Nein, und zwar dauerhaft nicht. Kleinunternehmer dürfen auch an Geschäftskunden immer eine PDF- oder Papierrechnung schicken.[8] Empfangen können musst du E-Rechnungen seit 2025 trotzdem, dafür reicht dein E-Mail-Postfach. Wer Umsatzsteuer berechnet und an Firmen verkauft, muss je nach Umsatz ab 2027 oder 2028 E-Rechnungen versenden.[6] Den Zeitplan, die Ausnahmen und kostenlose Werkzeuge findest du in unserem Artikel E-Rechnungspflicht 2027/2028.
Kleinbetragsrechnung: Bis 250 € reicht weniger
Für Rechnungen bis 250 € brutto gilt eine Erleichterung, die Kleinbetragsrechnung nach § 33 UStDV.[11] Sie braucht nur:
- deinen Namen und deine Anschrift
- das Ausstellungsdatum
- Art und Umfang der Leistung
- den Bruttobetrag und den Steuersatz (bei Kleinunternehmern den Hinweis auf die Steuerbefreiung)
Name und Anschrift des Kunden, Rechnungsnummer, Steuernummer und Leistungsdatum dürfen fehlen. Das passt zu Einzelterminen, Workshop-Tickets oder einem E-Book. Für eine Einzelsitzung über 120 € reicht also eine schlanke Quittung. Sobald der Betrag 250 € brutto übersteigt, brauchst du wieder die volle Rechnung.
Die Rechnungsnummer: Was „fortlaufend und einmalig“ praktisch heißt
Das Gesetz verlangt eine fortlaufende Nummer, die du nur einmal vergibst.[3] Eine lückenlose Folge verlangt die Finanzverwaltung dabei nicht.[12] Wenn eine Nummer fehlt, weil du einen Entwurf gelöscht hast, ist das kein Fehler. Du solltest es aber erklären können.
Bewährt haben sich zwei Formate:
| Format | Beispiel | Passt für |
|---|---|---|
| Jahr + laufende Nummer | 2026-001, 2026-002 … | Wenige Rechnungen pro Jahr |
| Jahr + Monat + Nummer | 2026-10-01 | Mehrere Rechnungen pro Monat |
Mehrere Nummernkreise sind erlaubt, etwa einer für Coaching und einer für Workshops. Kundennamen in der Nummer (z. B. „GRÜNWERK-01″) gehen auch, solange keine Nummer doppelt vorkommt. Wer Rechnungen in Word schreibt, führt am besten eine einfache Liste mit Nummer, Datum, Kunde und Betrag. Diese Liste ist zugleich deine Übersicht über offene Zahlungen.
Zahlungsziel und Verzug: Was auf die Rechnung gehört
Ein Zahlungsziel ist keine Pflichtangabe. Schreib trotzdem eins drauf, z. B. „zahlbar innerhalb von 14 Tagen ohne Abzug“. Ohne Angabe ist die Rechnung sofort fällig.
Für den Verzug, also den Zeitpunkt, ab dem du Zinsen und eine Pauschale verlangen kannst, reicht ein Datum auf der Rechnung allein allerdings nicht. Ohne Mahnung tritt der Verzug nur ein, wenn der Zahlungstermin vorher vereinbart war, etwa im Angebot oder in der Auftragsbestätigung.[13] Steht das Zahlungsziel nur auf der Rechnung, kommt der Kunde nach einer Mahnung oder spätestens 30 Tage nach Zugang der Rechnung in Verzug.[13] Schreib dein Zahlungsziel deshalb schon ins Angebot.
Bei Privatkunden gilt die 30-Tage-Regel nur, wenn die Rechnung ausdrücklich darauf hinweist.[13] Ein Satz reicht:
Bitte überweisen Sie den Betrag bis zum [Datum]. Zahlen Sie nicht innerhalb von 30 Tagen nach Zugang dieser Rechnung, geraten Sie auch ohne Mahnung in Verzug.
Mit Verzug kannst du Verzugszinsen und bei Geschäftskunden eine Pauschale von 40 € verlangen. Wie du freundlich und trotzdem bestimmt erinnerst, steht in unserem Artikel Zahlungserinnerung schreiben.
Zwei Vorlagen zum Kopieren
Beide Vorlagen enthalten alle Pflichtangaben. Die Werte in eckigen Klammern ersetzt du.
Vorlage 1: Rechnung mit Umsatzsteuer (Regelbesteuerung)
[Dein Name] · [Firmenname, falls vorhanden]
[Straße Nr.] · [PLZ Ort]
[E-Mail] · [Telefon]

[Firma des Kunden]
[Ansprechpartner]
[Straße Nr.]
[PLZ Ort]

RECHNUNG

Rechnungsnummer: [2026-014]
Rechnungsdatum: [14.10.2026]
Leistungszeitraum: [01.09.2026 – 30.09.2026]
Steuernummer: [12/345/67890]

Sehr geehrte/r [Name],
vielen Dank für Ihren Auftrag. Für meine Leistungen berechne ich:

Pos. | Leistung                                      | Menge | Einzelpreis | Gesamt
1    | Business-Coaching, Einzelsitzung à 60 Min.    | 4     | 200,00 €    | 800,00 €
2    | Workshop „Angebote kalkulieren" (halbtags)    | 1     | 450,00 €    | 450,00 €

Nettobetrag                                                          1.250,00 €
zzgl. 19 % Umsatzsteuer                                                237,50 €
Rechnungsbetrag                                                      1.487,50 €

Bitte überweisen Sie den Rechnungsbetrag bis zum [28.10.2026] unter Angabe
der Rechnungsnummer auf folgendes Konto:
[Kontoinhaber] · IBAN [DE..] · BIC [..] · [Bank]

Mit freundlichen Grüßen
[Dein Name]
Vorlage 2: Kleinunternehmer-Rechnung (§ 19 UStG)
[Dein Name]
[Straße Nr.] · [PLZ Ort]
[E-Mail]

[Name des Kunden]
[Straße Nr.]
[PLZ Ort]

RECHNUNG

Rechnungsnummer: [2026-007]
Rechnungsdatum: [14.10.2026]
Leistungsdatum: [07.10.2026]
Steuernummer: [12/345/67890]

Hallo [Vorname],
danke für die Zusammenarbeit. Für meine Leistung berechne ich:

Pos. | Leistung                                        | Menge | Preis
1    | Coaching-Paket „Neustart", 3 Sitzungen à 90 Min. | 1     | 540,00 €

Gesamtbetrag                                                     540,00 €

Es gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG.

Bitte überweise den Betrag bis zum [28.10.2026] auf folgendes Konto:
[Kontoinhaber] · IBAN [DE..] · [Bank]
Zahlst du nicht innerhalb von 30 Tagen nach Zugang dieser Rechnung,
gerätst du auch ohne Mahnung in Verzug.

Viele Grüße
[Dein Name]
Den Verzugshinweis in Vorlage 2 brauchst du nur bei Privatkunden. Bei Firmenkunden kannst du ihn weglassen.
Sechs Fehler, die Rechnungen ungültig oder teuer machen
- Umsatzsteuer als Kleinunternehmer ausgewiesen. Die Steuer ist dann fällig, und zurück bekommst du sie nur über einen Antrag beim Finanzamt.[2]
- Leistungsdatum fehlt bei Regelbesteuerung. Der Geschäftskunde riskiert seinen Vorsteuerabzug und fordert eine neue Rechnung an.
- Leistung zu vage beschrieben. „Beratung“ ohne Umfang oder Zeitraum ist der häufigste Grund für Rückfragen von Geschäftskunden.
- Rechnungsnummer doppelt vergeben, oft nach einem Jahreswechsel, wenn die Word-Vorlage wieder bei 001 anfängt, ohne dass die Jahreszahl wechselt.
- Falscher Kundenname. Bei Firmen gehört die exakte Firmierung auf die Rechnung, also „Grünwerk GmbH“ und nicht der Name der Ansprechpartnerin.
- Rechnung einfach überschrieben. Eine verschickte Rechnung wird nicht geändert oder gelöscht. Du korrigierst sie mit einer Rechnungskorrektur oder einer Stornorechnung mit neuer Nummer, die sich auf die alte Rechnung bezieht.[14]
Wie lange musst du Rechnungen aufbewahren?
Acht Jahre, gerechnet ab dem Ende des Jahres, in dem du die Rechnung ausgestellt hast.[15] Läuft beim Finanzamt noch eine Prüfung oder ein offener Steuerbescheid für das Jahr, verlängert sich die Frist entsprechend. Das gilt seit 2025 für Rechnungen und Buchungsbelege, vorher waren es zehn Jahre. Eine Rechnung aus dem Oktober 2026 darfst du also in der Regel ab dem 1. Januar 2035 löschen. Das gilt für deine Ausgangsrechnungen genauso wie für die Belege, die du bekommst. Wie du eingehende Belege automatisch sortierst, steht in Belege automatisieren mit KI.
Bewahre die Rechnung in der Form auf, in der du sie verschickt hast. Hast du ein PDF per Mail geschickt, archivierst du das PDF, nicht nur einen Ausdruck.
Word, Excel oder Rechnungsprogramm?
Für die ersten Rechnungen reicht eine gute Vorlage in Word, Pages oder Google Docs. Bei drei Rechnungen im Monat ist der Aufwand überschaubar, und mit den Vorlagen oben fehlt keine Pflichtangabe.
So mache ich es selbst: Für meine Website schwake.de schreibe ich regelmäßig Rechnungen an einen Werbepartner, als Kleinunternehmer und ohne Rechnungsprogramm. Ich öffne die Word-Datei vom Vormonat, ändere Leistungsmonat, Menge und Betrag, setze das neue Zahlungsziel und erhöhe die Rechnungsnummer um eins. Dann speichere ich die Datei und schicke ein PDF per E-Mail. Beim Abgleich mit der Checkliste oben war alles drin. Nur den Hinweistext („Dieser Rechnungsbetrag enthält nach § 19 Abs. 1 UStG keine USt.“) würde ich heute auf die neue Formulierung umstellen. Ein Detail aus der Praxis: Der Werbepartner gibt eine Kostenstelle vor, und die steht bei mir gleich in der Betreffzeile. Größere Firmenkunden ordnen eingehende Rechnungen über solche Angaben ihrer Abteilung zu.
Der Schwachpunkt dieser Methode ist das Kopieren: Jedes Feld muss beim neuen Monat angepasst werden, und ein vergessenes Zahlungsziel oder ein alter Leistungsmonat fällt beim Überfliegen nicht auf. Der Prüf-Prompt weiter unten fängt solche Reste ab.
Ein Rechnungsprogramm lohnt sich, sobald einer dieser Punkte zutrifft:
- Du schreibst mehr als etwa fünf Rechnungen im Monat und verlierst den Überblick über die Nummern und offenen Beträge.
- Du berechnest Umsatzsteuer und hast Geschäftskunden. Ab 2027/2028 brauchst du dann E-Rechnungen, und die erzeugt ein Programm ohne Zusatzaufwand.
- Du willst Zahlungseingänge automatisch abgleichen und säumige Kunden per Klick erinnern.
Zwei Programme decken das für Solo-Selbstständige gut ab (Preise laut Anbieterseiten, Stand 17.10.2026, zzgl. USt):[16]
- sevDesk*: Tarif „Kostenlos“ mit 3 Rechnungen bzw. E-Rechnungen pro Monat. Tarif „Rechnung“ 11,90 €/Monat (bei 12 Monaten Laufzeit 9,90 €), zurzeit mit Rabatt ab 4,45 €. Zahlungserinnerungen ab Tarif „Rechnung“, Mahnstufen ab „Buchhaltung“. Passt für Kleinunternehmer mit wenigen Rechnungen, die gratis anfangen wollen.
- Lexware Office*: Tarif M 12,90 €/Monat, zurzeit 50 % Rabatt in den ersten 3 Monaten, 30 Tage kostenlos testen. Mahnungen sind im Tarif M enthalten. Passt für alle, die später Buchhaltung und Umsatzsteuer im selben Programm machen wollen.
Wenn du Kleinunternehmer bist und im Monat eine Handvoll Rechnungen schreibst, reichen die Word-Vorlage oder der kostenlose sevDesk-Tarif völlig. Berechnest du Umsatzsteuer und machst die Buchhaltung ohnehin selbst, würde ich gleich ein Programm nehmen, in dem Rechnungen, Belege und Umsatzsteuer-Voranmeldung zusammenlaufen. Einen ausführlichen Vergleich der beiden mit zwei Einschränkungen, die auf den Anbieterseiten nicht auffallen, findest du in Belege automatisieren mit KI.
Anzeige
Anzeige
Rechnung mit KI prüfen: Der Prompt
Eine Rechnung von der KI komplett schreiben zu lassen, bringt wenig. Die Daten stehen ohnehin in deinem Angebot, und die Vorlage oben ist schneller. Gut eignet sich die KI für den letzten Blick vor dem Versand: Sie vergleicht deine Rechnung mit der Pflichtangaben-Liste und findet vage Leistungsbeschreibungen. Der Prompt gibt ihr die Regeln vor, damit sie nicht aus dem Gedächtnis arbeitet.
Du prüfst eine deutsche Rechnung vor dem Versand. Arbeite nur mit den
Regeln unten, nicht mit eigenem Wissen über Steuerrecht.

Ich bin: [Kleinunternehmer nach § 19 UStG / umsatzsteuerpflichtig]
Kunde ist: [Unternehmen / Privatperson]

Regeln Regelbesteuerung (§ 14 Abs. 4 UStG): Name und Anschrift von mir
und vom Kunden, Steuernummer oder USt-IdNr., Ausstellungsdatum,
Rechnungsnummer, Menge und Art der Leistung, Zeitpunkt der Leistung,
Nettobetrag je Steuersatz, Steuersatz und Steuerbetrag.

Regeln Kleinunternehmer (§ 34a UStDV): Name und Anschrift von mir und vom
Kunden, Steuernummer (oder USt-IdNr.), Ausstellungsdatum, Art und Umfang der
Leistung, Gesamtbetrag in einer Summe, Hinweis auf die Steuerbefreiung für
Kleinunternehmer. Es darf keine Umsatzsteuer und keine Zeile "0 % USt"
auftauchen. Rechnungsnummer und Leistungsdatum empfehlen.

Bis 250 € brutto gelten die Regeln der Kleinbetragsrechnung (§ 33 UStDV).

Aufgabe:
1. Liste jede Pflichtangabe mit "vorhanden" oder "fehlt".
2. Prüfe die Rechnung rechnerisch (Positionen, Summe, Steuer).
3. Markiere Leistungsbeschreibungen, die zu vage sind, und schlage eine
   genauere Formulierung vor.
4. Ist der Kunde Privatperson: Steht der Hinweis auf Verzug nach 30 Tagen
   drauf?
5. Passen Rechnungsdatum, Leistungszeitraum und Zahlungsziel zueinander?
   Markiere alles, was nach einem Rest aus einer älteren Rechnung aussieht
   (alter Monat, abgelaufenes Zahlungsziel, gleiche Rechnungsnummer).
Antworte als kurze Liste. Erfinde keine Angaben, die nicht in der
Rechnung stehen.

Hier die Rechnung:
[Rechnungstext einfügen, Kundennamen und IBAN durch Platzhalter ersetzen]
Ersetze Kundennamen und Bankdaten vor dem Einfügen durch Platzhalter. Welche KI-Tools du mit Kundendaten nutzen darfst, steht in Welche KI-Tools darf ein deutsches Unternehmen einsetzen?.
Von der Zusage bis zum Zahlungseingang
Die Rechnung ist nicht das erste Dokument im Auftrag. Davor stehen das Angebot, das Nachfassen, wenn der Kunde sich nicht meldet, und die Auftragsbestätigung, die festhält, was vereinbart wurde. Je genauer Angebot und Auftragsbestätigung sind, desto schneller ist die Rechnung geschrieben, weil du Leistung, Menge und Preis nur übernehmen musst. Danach kommt, falls nötig, die Zahlungserinnerung.
📍 Wo stehst du im KI-Fahrplan? Dieser Artikel deckt Etappe 5 — Liefern & Abrechnen im KI-Fahrplan ab.
Fazit
Eine korrekte Rechnung braucht zehn Pflichtangaben, als Kleinunternehmer seit 2025 sogar nur fünf. Die meisten Fehler stecken in alten Vorlagen: Grenzwerte von 2024, eine Steuerzeile mit „0 %“, ein fehlendes Leistungsdatum. Nimm eine der beiden Vorlagen oben, prüf sie einmal mit der Checkliste und schreib ab dann nur noch Kunde, Leistung und Betrag hinein. Ein Rechnungsprogramm brauchst du erst, wenn die Zahl der Rechnungen steigt oder deine Geschäftskunden E-Rechnungen verlangen.
Häufige Fragen
Wie schreibe ich eine Rechnung als Kleinunternehmer?
Mit Namen und Anschrift von dir und dem Kunden, Steuernummer, Datum, Leistungsbeschreibung, Gesamtbetrag und dem Hinweis „Es gilt die Steuerbefreiung für Kleinunternehmer gemäß § 19 UStG“. Umsatzsteuer weist du nicht aus. Rechnungsnummer und Leistungsdatum sind seit 2025 keine Pflicht mehr, gehören aber trotzdem drauf.
Was muss auf einer Rechnung stehen?
Nach § 14 Abs. 4 UStG: Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Ausstellungsdatum, Rechnungsnummer, Art und Umfang der Leistung, Leistungszeitpunkt, Nettobetrag, Steuersatz und Steuerbetrag sowie vorab vereinbarte Rabatte.
Darf ich ohne Gewerbe eine Rechnung schreiben?
Ja, wenn deine Tätigkeit freiberuflich ist, etwa als Texterin, Dozent oder Übersetzerin. Freiberufler melden kein Gewerbe an, brauchen aber eine Steuernummer vom Finanzamt. Ob deine Tätigkeit freiberuflich oder gewerblich ist, ordnet das Finanzamt anhand des Fragebogens zur steuerlichen Erfassung ein. Bei Coaching fällt die Einordnung unterschiedlich aus, hier lohnt die Rückfrage bei der Steuerberatung.
Muss ich einer Privatperson eine Rechnung schreiben?
Gesetzlich verpflichtet bist du bei Dienstleistungen an Privatpersonen in der Regel nicht.[3] Schreib trotzdem eine, denn sie ist dein Beleg für die Buchhaltung und für den Fall, dass der Kunde nicht zahlt.
Wie lange habe ich Zeit, eine Rechnung zu schreiben?
Bei Geschäftskunden sechs Monate nach der Leistung.[3] Je schneller die Rechnung rausgeht, desto schneller wird sie bezahlt. Am besten schreibst du sie am Tag nach dem letzten Termin.
Kann ich eine falsche Rechnung korrigieren?
Ja. Fehlende oder falsche Angaben berichtigst du mit einem Dokument, das sich eindeutig auf die ursprüngliche Rechnung bezieht.[14] Bei Fehlern im Betrag ist eine Stornorechnung plus neue Rechnung der saubere Weg. Lösch oder überschreib die alte Rechnung nicht.
Muss meine Rechnung eine E-Rechnung sein?
Als Kleinunternehmer nie, an Privatkunden nie. Wer Umsatzsteuer berechnet und an Firmen verkauft, muss ab 2027 (über 800.000 € Vorjahresumsatz) oder ab 2028 E-Rechnungen versenden. Details in unserem Artikel E-Rechnungspflicht.
Wie lange muss ich Rechnungen aufbewahren?
Acht Jahre ab Ende des Ausstellungsjahres (§ 14b UStG, seit 2025).
* Affiliate-Links (sevDesk, Lexware Office). Werbung: Bei einem Kauf über diese Links erhalten wir eine Provision, für dich ändert sich der Preis nicht.
Quellen
[1] § 15 Abs. 1 Satz 1 Nr. 1 UStG (Vorsteuerabzug nur mit Rechnung nach §§ 14, 14a UStG), gesetze-im-internet.de, abgerufen 13.10.2026. ↩
[2] § 14c Abs. 2 UStG (unberechtigter Steuerausweis), gesetze-im-internet.de, abgerufen 13.10.2026. ↩
[3] § 14 Abs. 2 und Abs. 4 UStG, https://www.gesetze-im-internet.de/ustg_1980/__14.html, abgerufen 13.10.2026. ↩
[4] BFH, Urteil vom 17.12.2008, XI R 62/07 (Leistungszeitpunkt auch bei Identität mit dem Ausstellungsdatum anzugeben), https://lexetius.com/2008,4089, abgerufen 13.10.2026. ↩
[5] § 31 Abs. 4 UStDV (Kalendermonat als Leistungszeitpunkt), https://www.gesetze-im-internet.de/ustdv_1980/__31.html, abgerufen 13.10.2026. ↩
[6] § 27 Abs. 38 UStG (Übergangsregeln E-Rechnung), https://www.gesetze-im-internet.de/ustg_1980/__27.html, abgerufen 13.10.2026; ausführlich in unserem Artikel E-Rechnungspflicht 2027/2028. ↩
[7] § 19 Abs. 1 UStG in der Fassung des Jahressteuergesetzes 2024, https://www.gesetze-im-internet.de/ustg_1980/__19.html, abgerufen 13.10.2026. ↩
[8] § 34a UStDV, https://www.gesetze-im-internet.de/ustdv_1980/__34a.html, abgerufen 13.10.2026. ↩
[9] juraforum.de, Lexikon „Kleinunternehmer-Rechnung“, https://www.juraforum.de/lexikon/kleinunternehmer-umsatzsteuer-rechnung, Stand 31.07.2026. ↩
[10] juraforum.de, Forum „Einmalige Rechnung mit Umsatzsteuer bei Kleinunternehmen“, https://www.juraforum.de/forum/t/einmalige-rechnung-mit-umsatzsteuer-bei-kleinunternehmen.726602, 27.08.2026. ↩
[11] § 33 UStDV, https://www.gesetze-im-internet.de/ustdv_1980/__33.html, abgerufen 13.10.2026. ↩
[12] Umsatzsteuer-Anwendungserlass (UStAE) Abschnitt 14.5 Abs. 10 („lückenlose Abfolge … nicht zwingend“; separate Nummernkreise zulässig), https://www.steuerschroeder.de/steuergesetze/estg/3b/est/gmbhg/ustae/14.5, abgerufen 13.10.2026. ↩
[13] § 286 Abs. 2 Nr. 1 und Abs. 3 BGB, https://www.gesetze-im-internet.de/bgb/__286.html, abgerufen 13.10.2026; Pauschale 40 €: § 288 Abs. 5 BGB. ↩
[14] § 31 Abs. 5 UStDV (Berichtigung von Rechnungen), https://www.gesetze-im-internet.de/ustdv_1980/__31.html, abgerufen 13.10.2026. ↩
[15] § 14b Abs. 1 UStG (acht Jahre seit Bürokratieentlastungsgesetz IV), https://www.gesetze-im-internet.de/ustg_1980/__14b.html, abgerufen 13.10.2026. ↩
[16] sevDesk Preise, https://sevdesk.de/preise/; Lexware Office Preise, https://www.lexware.de/preise/; beide abgerufen 17.10.2026. ↩