Stornorechnung und Rechnungskorrektur: Wann was gilt, Muster und KI-Prüfung
SOLONAUT.AI · 21. November 2026
Eine Rechnung ist raus, und dann fällt der Fehler auf: falscher Betrag, falscher Firmenname, oder du hast acht Stunden berechnet, obwohl es am Ende nur sechs waren. Löschen oder überschreiben darfst du die Rechnung nicht. Du brauchst je nach Fehler eine Berichtigung, eine Rechnungskorrektur oder eine Stornorechnung. Welcher Weg der richtige ist, zeigt die Übersichtstabelle im nächsten Abschnitt, die Muster zum Kopieren folgen danach.
Noch besser ist es, wenn der Fehler gar nicht erst rausgeht. Dafür haben wir im November 2026 getestet, wie gut Claude, ChatGPT und Mistral Rechnungen prüfen und Stornos schreiben. Ergebnis: Mit dem richtigen Prompt finden alle drei Rechenfehler, falsche Steuersätze und doppelte Nummern. Beim Rechtsstand für Kleinunternehmer lagen aber alle drei mindestens einmal daneben. Die Prompts und einen fertigen Skill zum Herunterladen findest du weiter unten.
Hinweis: Dieser Artikel erklärt die Rechtslage in Deutschland (Stand November 2026) und ist keine Steuerberatung. Bei Auslandskunden, Anzahlungen oder größeren Beträgen hilft deine Steuerberatung weiter.
Stornorechnung, Rechnungskorrektur oder Berichtigung: Welcher Weg bei welchem Fehler?
Eine Stornorechnung hebt eine verschickte Rechnung ganz auf. Sie bekommt eine eigene Nummer, nennt Nummer und Datum der Originalrechnung und wiederholt deren Beträge mit Minus davor. Danach ist die Rechnung buchhalterisch auf null, und du stellst bei Bedarf eine neue, richtige Rechnung aus.
Nicht jeder Fehler braucht diesen Aufwand. So entscheidest du:
| Was ist passiert? | Dein Dokument | Neue Rechnung nötig? |
|---|---|---|
| Name, Anschrift, Datum oder eine Pflichtangabe falsch, Beträge stimmen | Berichtigung mit Bezug auf die Originalrechnung | nein |
| Weniger geleistet, nachträglicher Rabatt, Teil zurückgegeben | Rechnungskorrektur über die Differenz (Minusbeträge) | nein |
| Auftrag ganz entfallen | Stornorechnung über den vollen Betrag | nein |
| Betrag oder Steuersatz grundlegend falsch, an den falschen Kunden gestellt | Stornorechnung und danach eine neue Rechnung | ja |
| Als Kleinunternehmer Umsatzsteuer ausgewiesen | Stornorechnung und neue Rechnung ohne Umsatzsteuer | ja |
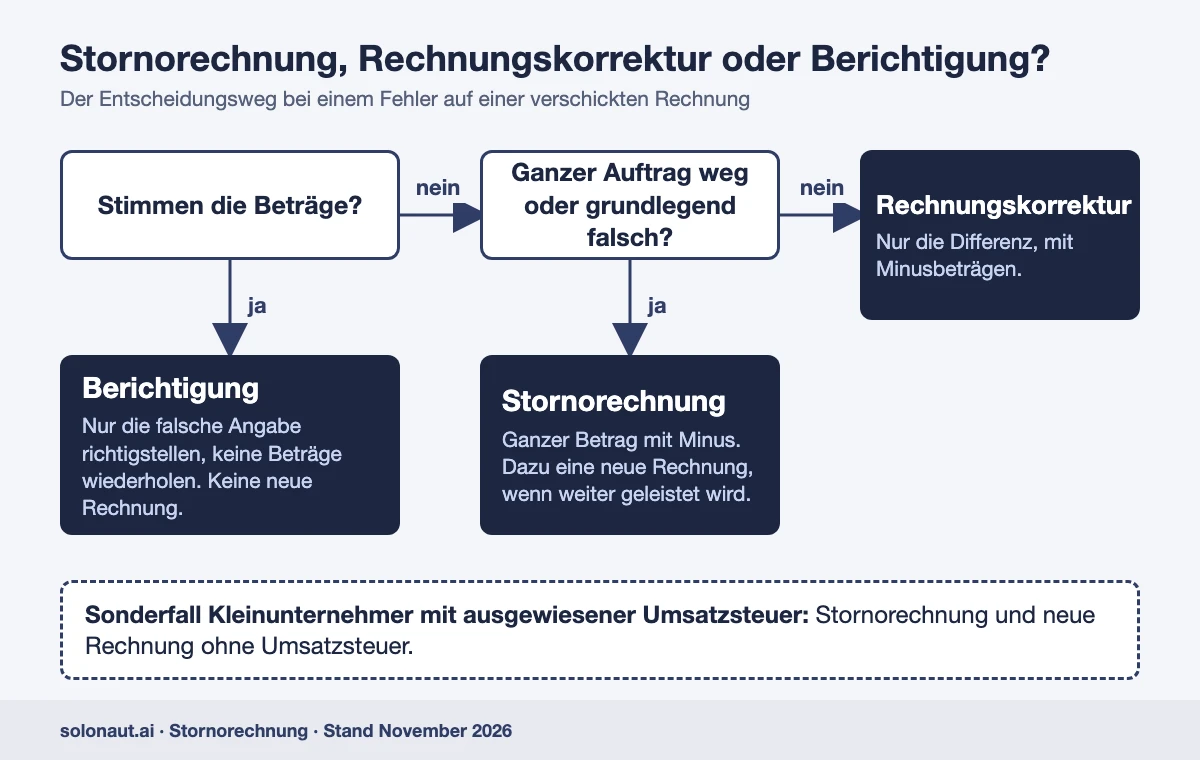
Bei mehreren Fehlern auf einmal ist Storno plus neue Rechnung oft der übersichtlichste Weg. Dein Finanzamt verlangt nur, dass aus Original und Korrekturen klar hervorgeht, was am Ende gilt.
Die Originalrechnung bleibt in jedem Fall unverändert in deiner Buchhaltung. Du musst Rechnungen acht Jahre aufbewahren, auch die fehlerhaften.[1] Überschreibst du die alte Datei oder vergibst ihre Nummer neu, entsteht eine Lücke in deinem Nummernkreis, also in der fortlaufenden Reihe deiner Rechnungsnummern.
Stornorechnung schreiben: Pflichtangaben und Muster
Eine Stornorechnung ist umsatzsteuerlich eine Rechnung wie jede andere, nur mit umgekehrten Vorzeichen. Sie braucht deshalb dieselben Angaben wie die Originalrechnung (welche das sind, steht in unserem Artikel Rechnung schreiben: Pflichtangaben und Vorlagen). Dazu kommen vier Dinge:
- Eine eigene Nummer aus deinem Nummernkreis. Die alte Nummer wird nicht wiederverwendet. Ob eine fehlende Stornonummer den Storno unwirksam macht, sehen Fachleute unterschiedlich.[2] Mit eigener Nummer bist du auf der sicheren Seite, und dein Rechnungsprogramm vergibt sie ohnehin automatisch.
- Den Bezug auf das Original: Rechnungsnummer und Rechnungsdatum. Hatte die Originalrechnung keine Nummer (bei Kleinunternehmern ist das seit 2025 erlaubt), nennst du Datum und Leistung.
- Dieselben Positionen mit Minusbeträgen, mit demselben Steuersatz wie im Original.
- Eine klare Überschrift wie „Stornorechnung“ oder „Storno zur Rechnung Nr. …“. Nicht „Gutschrift“ (warum, steht weiter unten).
Muster: Stornorechnung (mit Umsatzsteuer)
Jana Beispiel – Webdesign · Lindenallee 12 · 12345 Musterstadt
Steuernummer: 12/345/67890

Bäckerei Sonnenkorn GmbH
z. Hd. Frau Petra Korn
Hauptstraße 8
54321 Beispielhausen

Stornorechnung Nr. 2026-045
Datum: 18.11.2026

Storno zur Rechnung Nr. 2026-041 vom 10.11.2026
Leistungszeitraum laut Originalrechnung: 01.10.2026 – 31.10.2026

Pos. | Beschreibung                          | Menge   | Einzelpreis | Gesamt
1.   | Pflege und Anpassung der Website      | -8 Std. | 85,00 €     | -680,00 €
2.   | Einrichtung Online-Bestellformular    | -1      | 240,00 €    | -240,00 €

Nettobetrag                                          -920,00 €
zzgl. 19 % Umsatzsteuer                              -174,80 €
Stornobetrag                                       -1.094,80 €

Die Rechnung Nr. 2026-041 vom 10.11.2026 wird hiermit vollständig
storniert. Grund: Auftrag entfallen.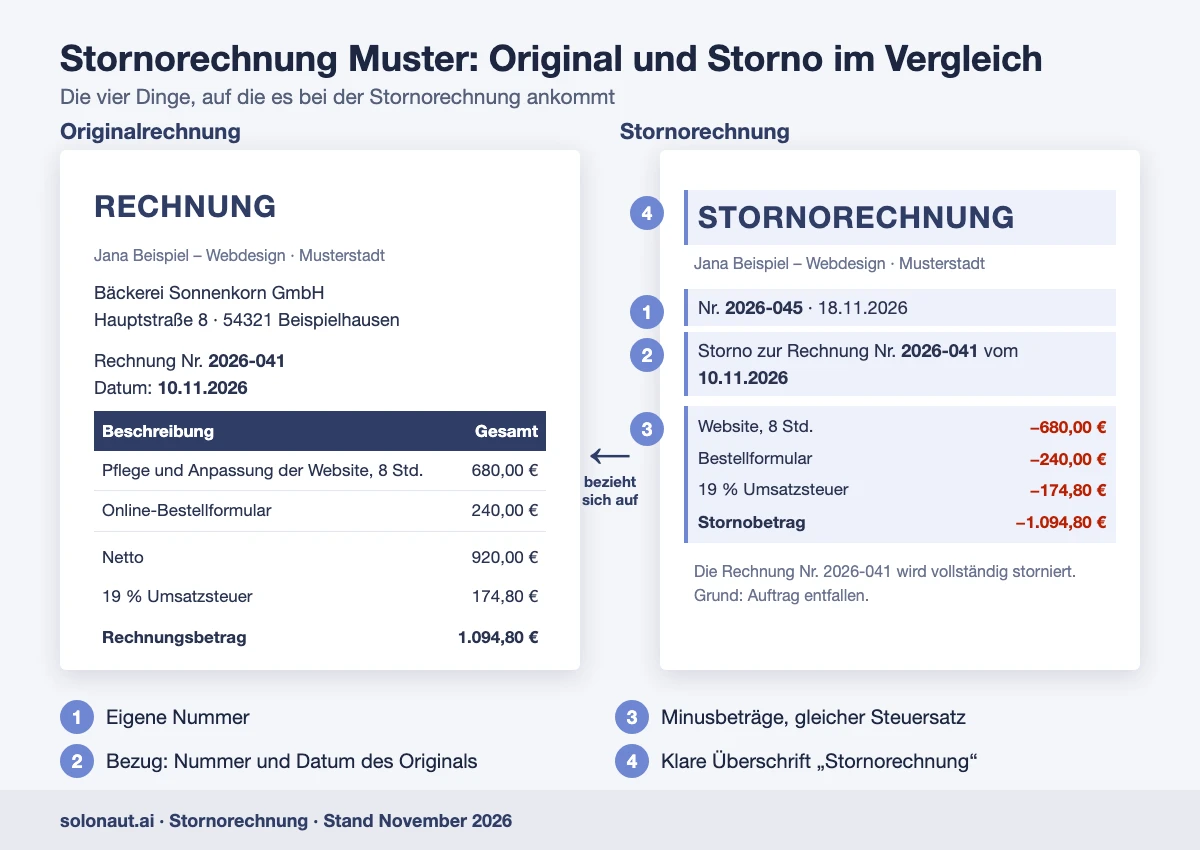
Hat der Kunde schon bezahlt, schreibst du einen Satz zur Rückzahlung dazu („Den Betrag von 1.094,80 € überweise ich bis zum … zurück“). Hat er noch nicht bezahlt, reicht der Hinweis, dass die Rechnung nicht mehr zu begleichen ist.
Rechnungskorrektur über die Differenz: Beispiel
Hat der Kunde nur einen Teil abgesagt, musst du nicht alles stornieren. Du stellst eine Rechnungskorrektur über den Unterschied aus. Im Beispiel wurden statt 8 nur 6 Stunden geleistet:
Rechnungskorrektur Nr. 2026-045
Datum: 18.11.2026
Korrektur zur Rechnung Nr. 2026-041 vom 10.11.2026

Pos. | Beschreibung                                   | Menge   | Einzelpreis | Gesamt
1.   | Pflege und Anpassung der Website, nicht        | -2 Std. | 85,00 €     | -170,00 €
     | erbracht (Absage des Kunden)

Nettobetrag                                          -170,00 €
zzgl. 19 % Umsatzsteuer                               -32,30 €
Korrekturbetrag                                      -202,30 €

Neuer Gesamtbetrag der Rechnung Nr. 2026-041: 892,50 €
(750,00 € netto + 142,50 € Umsatzsteuer)
Der letzte Satz ist keine Pflicht, erspart aber Rückfragen. Dein Kunde sieht sofort, was er jetzt überweisen soll.
Formfehler: Berichtigung ohne Storno
Stimmen die Beträge und ist nur eine Angabe falsch oder fehlt, reicht eine Berichtigung. Das Gesetz verlangt dafür nur ein Dokument, das sich eindeutig auf die Originalrechnung bezieht und die fehlende oder falsche Angabe richtigstellt.[3] Typische Fälle: falsche Rechtsform beim Kunden („GmbH“ statt „KG“), Leistungsdatum vergessen, Tippfehler in der Anschrift.
Berichtigung zur Rechnung Nr. 2026-041 vom 10.11.2026
Datum: 18.11.2026

Die Rechnung wird in folgender Angabe berichtigt:
Rechnungsempfänger bisher: Bäckerei Sonnenkorn GmbH
Rechnungsempfänger richtig: Bäckerei Sonnenkorn GmbH & Co. KG

Alle übrigen Angaben der Rechnung bleiben unverändert.
Wiederhole in der Berichtigung keine Beträge und keine Umsatzsteuer. Sonst steht die Steuer auf zwei Dokumenten, und das sorgt beim Kunden für Rückfragen. Ist der Fehler größer, zum Beispiel ein ganz anderer Kunde, bleibt Storno plus neue Rechnung der richtige Weg.
Gut zu wissen, wenn dein Kunde ein Unternehmen ist: Er holt sich die Umsatzsteuer aus deiner Rechnung als Vorsteuer vom Finanzamt zurück, aber nur aus einer korrekten Rechnung. Eine Berichtigung gilt rückwirkend ab dem Datum der Originalrechnung. Ein Beispiel: Deine Rechnung vom März nennt den Kunden mit der falschen Rechtsform, und seine Buchhaltung bemerkt das erst im Oktober. Du schickst die Berichtigung, und dein Kunde behält den Vorsteuerabzug aus dem März. Er muss nichts zurückzahlen und keine Zinsen tragen. Das gilt, wenn schon das Original dich, den Kunden, die Leistung, den Betrag und die Umsatzsteuer genannt hat.[4]
Stornorechnung beim Kleinunternehmer
Als Kleinunternehmer stornierst du genauso, nur ohne Umsatzsteuer. Auf die Stornorechnung gehört wie auf jede deiner Rechnungen der Hinweis auf die Steuerbefreiung.
Tom Muster – Fotografie · Gartenstraße 3 · 12345 Musterstadt
Steuernummer: 98/765/43210

Stornorechnung Nr. TM-2026-18
Datum: 18.11.2026

Storno zur Rechnung vom 11.11.2026 über „Porträt-Shooting, 2 Stunden“

Pos. | Beschreibung                    | Gesamt
1.   | Porträt-Shooting, 2 Stunden     | -280,00 €

Stornobetrag                          -280,00 €

Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.
Wenn du als Kleinunternehmer Umsatzsteuer ausgewiesen hast
Dieser Fehler kann teuer werden. Er passiert zum Beispiel, wenn die Rechnungsvorlage noch aus der Zeit vor der Kleinunternehmerregelung stammt. Seit 2025 gilt dafür eine neue Einordnung, die manche Ratgeber und auch die KI-Tools in unserem Test noch nicht kennen:[5]
- Rechnung an ein Unternehmen: Du schuldest die ausgewiesene Steuer, bis du die Rechnung gegenüber dem Kunden berichtigt hast. Das machst du mit Stornorechnung und neuer Rechnung ohne Umsatzsteuer. Ein Antrag beim Finanzamt ist dafür nicht mehr nötig. Hat dein Kunde den Steuerbetrag schon bezahlt, musst du ihm diesen Betrag zurückzahlen, bevor die Berichtigung wirkt.[6] Dein Kunde darf die Steuer ohnehin nicht als Vorsteuer abziehen.
- Rechnung an eine Privatperson: Hast du die Leistung tatsächlich erbracht, entsteht gar keine Steuer.[5] Eine Korrektur schadet trotzdem nicht, damit deine Unterlagen stimmen.
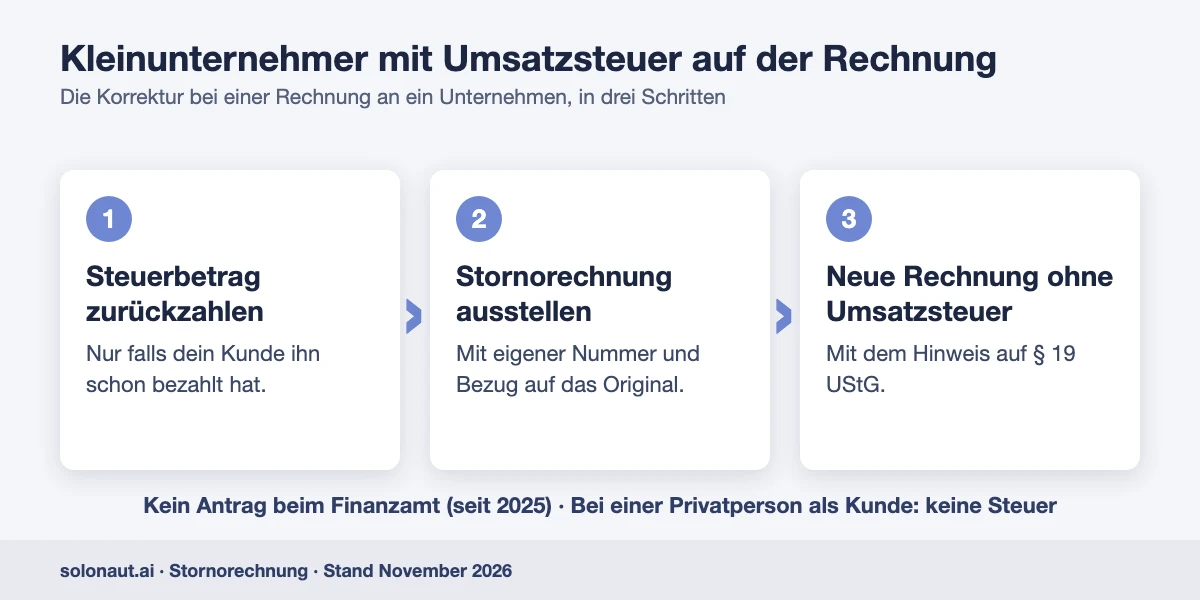
Eine Frage musst du vorher selbst klären: Welcher Preis war vereinbart? Im Beispiel standen 690 € plus 131,10 € Umsatzsteuer auf der Rechnung, zusammen 821,10 €. Waren 690 € vereinbart, lautet die neue Rechnung über 690 €. Waren 821,10 € als Endpreis vereinbart, darfst du auch 821,10 € berechnen, denn als Kleinunternehmer ist dein Nettopreis gleich dem Endpreis. Die KI-Tools in unserem Test haben hier ohne ausdrückliche Anweisung stillschweigend auf 690 € gekürzt.
Gutschrift oder Stornorechnung?
Im Alltag sagen viele „Gutschrift“, wenn sie Geld an den Kunden zurückgeben. Umsatzsteuerlich ist eine Gutschrift aber etwas anderes: eine Rechnung, die der Kunde für deine Leistung ausstellt, und zwar nur, wenn ihr das vorher vereinbart habt.[7] Ein typisches Beispiel ist die Provisionsabrechnung, die ein Unternehmen für seine Vertriebspartner erstellt.
Schreibst du „Gutschrift“ über deinen Storno, kann das beim Kunden zu Rückfragen seiner Buchhaltung führen, weil das Dokument dann wie eine Abrechnung durch ihn aussieht. Nenn es deshalb „Stornorechnung“ oder „Rechnungskorrektur“. Willst du deutlich machen, dass Geld zurückfließt, schreib es in den Text („Den Betrag erstatte ich bis …“).
E-Rechnung korrigieren: Was seit Oktober 2026 gilt
Seit 2025 musst du E-Rechnungen von Geschäftskunden empfangen können, und je nach Umsatz musst du ab 2027 oder 2028 selbst E-Rechnungen ausstellen (Details im Artikel E-Rechnungspflicht 2027/2028). Für Korrekturen hat das Bundesfinanzministerium im Oktober 2026 zwei Dinge klargestellt:[8]
- Musst du eine Rechnung als E-Rechnung ausstellen, muss auch die Berichtigung oder der Storno eine E-Rechnung sein. Ein PDF nachzuschieben reicht dann nicht.
- Welcher technische Rechnungstyp für welchen Korrekturfall gilt, ist noch nicht festgelegt. In Ratgebern liest man dazu Widersprüchliches. Für das Finanzamt zählt, dass sich aus Originalrechnung und Korrektur klar ergibt, was am Ende gilt.
Praktisch heißt das: Erstelle Storno oder Korrektur in demselben Rechnungsprogramm, mit dem du die E-Rechnung geschrieben hast. Rechnungsprogramme wie Lexware Office* oder sevDesk* erzeugen den Storno als E-Rechnung mit Bezug auf das Original. Eine XML-Datei von Hand zu bearbeiten, ist keine gute Idee.
Musst du noch keine E-Rechnungen ausstellen (Pflicht ab 2027 bei mehr als 800.000 € Vorjahresumsatz, sonst ab 2028;[11] Kleinunternehmer dürfen dauerhaft PDF-Rechnungen schicken[12]) und hast eine PDF-Rechnung verschickt, darfst du auch per PDF korrigieren.[9]
Anzeige
Rechnungen mit KI prüfen und korrigieren: unser Test
Die meisten Stornos entstehen durch Fehler, die man vor dem Versand hätte sehen können. Genau diese Prüfung kann eine KI übernehmen. Und wenn die Rechnung schon draußen ist, schreibt sie dir Storno, Korrektur und die Mail an den Kunden.
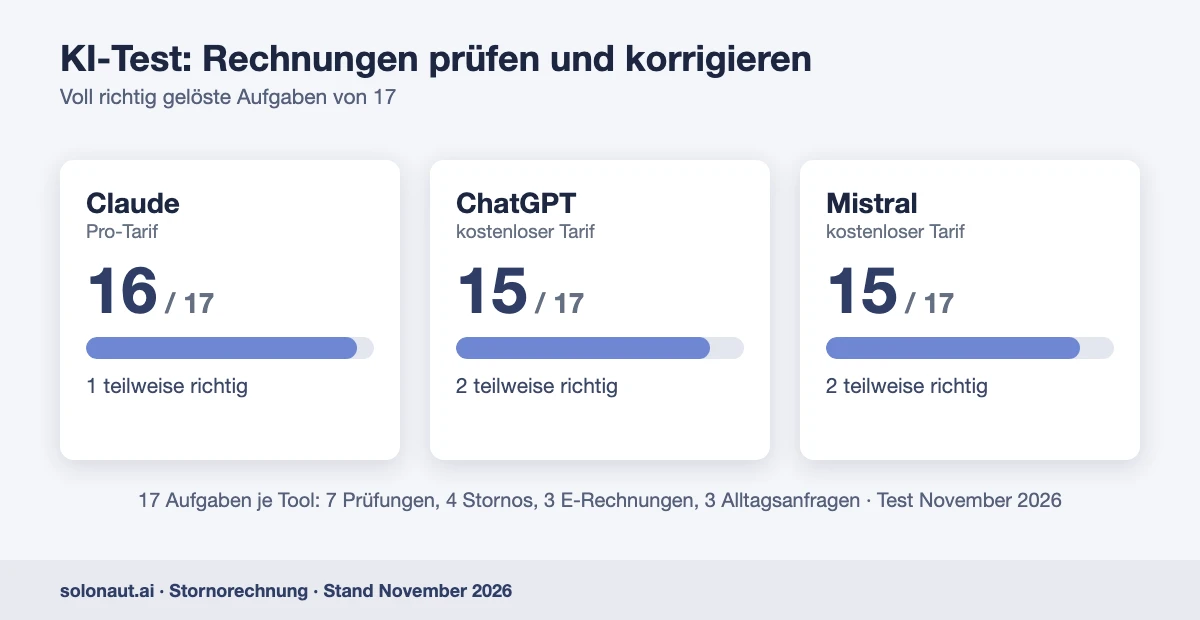
Wir haben im November 2026 drei Tools getestet: Claude (Pro-Tarif), ChatGPT (kostenloser Tarif) und Mistral Le Chat (kostenloser Tarif, französischer Anbieter). Dafür haben wir erfundene Rechnungen mit eingebauten Fehlern gebaut: 7 Rechnungen zum Prüfen vor dem Versand, 4 Storno-Fälle, 3 E-Rechnungen von Lieferanten und am Ende 3 Alltagsanfragen an den fertigen Skill. Das sind 17 Aufgaben je Tool.
| Tool | Voll richtig (von 17) | Was auffiel |
|---|---|---|
| Claude (Pro) | 16, eine teilweise | fand als einziges der drei Tools die unvollständige Kundenanschrift; rät ungefragt zum IBAN-Abgleich |
| ChatGPT (gratis) | 15, zwei teilweise | ohne Prompt alter Rechtsstand für Kleinunternehmer; nach 3 Anhängen pro Tag nur noch Text |
| Mistral (gratis) | 15, zwei teilweise | oft „voll ausgelastet“; vereinzelt fremde Schriftzeichen im Text, einmal IBAN falsch abgeschrieben |
Vier Befunde aus dem Test:
- Rechnen können alle drei. Den Zahlendreher (957 statt 975 €) fanden alle, auch ohne Anleitung. Mistral und ChatGPT rechnen dabei sichtbar mit Code nach.
- Beim Rechtsstand für Kleinunternehmer lagen zwei Tools ohne Prompt daneben. Ohne unseren Prompt verlangten ChatGPT und Mistral von einer korrekten Kleinunternehmer-Rechnung eine Rechnungsnummer als Pflicht. Seit 2025 ist sie das nicht mehr.[10] Mit Prompt kam kein einziger Falsch-Alarm.
- Beim teuersten Fall lagen alle drei daneben. Ein Kleinunternehmer hatte Umsatzsteuer ausgewiesen. Claude und ChatGPT empfahlen einen Antrag beim Finanzamt, also den Weg bis Ende 2024. Mistral nannte die richtige Vorschrift, vergaß aber die Rückzahlung an den Kunden. Seitdem steht die aktuelle Regel ausdrücklich in unseren Prompts.
- Keins der Tools hat eine Rechnungsnummer erfunden oder empfohlen, das Original zu löschen. Claude und ChatGPT setzten wie verlangt einen Platzhalter für die neue Nummer, Mistral ließ ihn bei einer Berichtigung weg.
Für Steuerfragen mit KI heißt das: Schreib den aktuellen Rechtsstand in den Prompt, statt dich auf das Wissen des Modells zu verlassen. Die drei Prompts unten tun das.
Baustein 1: Rechnung vor dem Versand prüfen
Lade die Rechnung als PDF hoch oder füge den Text ein und setz diesen Prompt davor. Ersetze vorher Kundennamen und Bankdaten durch Platzhalter, wenn du einen Gratis-Tarif nutzt.
Du prüfst eine Rechnung, bevor ich sie verschicke. Du bist gründlich,
aber du erfindest keine Pflichten.

Mein Status: [regelbesteuert / Kleinunternehmer nach § 19 UStG]
Zuletzt vergebene Rechnungsnummern: [z. B. 2026-039, 2026-040, 2026-041]

1. Pflichtangaben
- Regelbesteuert (§ 14 Abs. 4 UStG): Name und Anschrift von mir und vom
  Kunden (Kundenanschrift mit Straße, PLZ und Ort einzeln prüfen),
  Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende einmalige
  Rechnungsnummer, Menge und Art der Leistung, Leistungsdatum oder
  -zeitraum, Nettobetrag nach Steuersätzen, Steuersatz und Steuerbetrag.
- Kleinunternehmer (§ 34a UStDV): Name und Anschrift von mir und vom
  Kunden, Steuernummer oder USt-IdNr., Rechnungsdatum, Menge und Art der
  Leistung, Gesamtbetrag, Hinweis auf die Steuerbefreiung.
  Rechnungsnummer und Leistungsdatum sind hier keine Pflicht, nur
  Empfehlung.
- Bis 250 € brutto (Kleinbetragsrechnung, § 33 UStDV) gelten weniger
  Pflichten. Sag dazu, wenn das greift.
2. Steuer: Regelsatz 19 %, 7 % nur für die Ausnahmen in § 12 Abs. 2
   UStG (begründen). Steht beim Kleinunternehmer Umsatzsteuer drauf,
   ist das ein schwerer Fehler (§ 14c Abs. 1 UStG).
3. Rechne jede Position, die Nettosumme, die Steuer und den Endbetrag
   selbst nach, wenn möglich mit Code. Zeig Soll und Ist.
4. Ist die Rechnungsnummer neu und fortlaufend? Doppelte Nummer = Fehler.

Antwort: Tabelle Prüfpunkt | Status (✅ / ❌ / ⚠️) | Fundstelle |
Was ich ändern muss. Darunter „Pflichtfehler: [Anzahl]“ und ein Satz,
ob ich so verschicken kann. Melde nur als ❌, was wirklich Pflicht ist.
Wenn dir eine Angabe fehlt, frag nach, statt zu raten.

Hier ist die Rechnung:
Im Test kam es auf die Angabe „Mein Status“ an. Eine Kleinunternehmer-Rechnung mit Umsatzsteuer sieht für die KI aus wie eine ganz normale Rechnung, solange sie nicht weiß, dass du Kleinunternehmer bist. Einen kürzeren Prüf-Prompt ohne Storno-Teil findest du auch in unserem Artikel Rechnung schreiben.
Baustein 2: Storno-Assistent
Originalrechnung hochladen, ein Satz dazu, was passiert ist, fertig. Die KI wählt den Weg aus der Tabelle oben und schreibt Dokument und Kundenmail.
Du hilfst mir, eine verschickte Rechnung richtigzustellen. Du arbeitest
nach deutschem Umsatzsteuerrecht und erfindest nichts.

Mein Status: [regelbesteuert / Kleinunternehmer nach § 19 UStG]
Was ist passiert: [z. B. „Kunde hat 2 von 8 Stunden abgesagt, hat noch
nicht bezahlt“]
Die Originalrechnung hängt an.

1. Bestimme genau einen Fall und begründe ihn in einem Satz:
- Formfehler, Beträge stimmen: Berichtigung mit Bezug auf Nummer und
  Datum des Originals (§ 31 Abs. 5 UStDV). Nur „bisher / richtig“ für
  die betroffene Angabe, keine Beträge und keine Steuer wiederholen.
- Betrag teilweise falsch: Rechnungskorrektur über die Differenz mit
  Minusbeträgen und gleichem Steuersatz.
- Auftrag ganz entfallen: Stornorechnung über den vollen Betrag.
- Steuer falsch: Storno und neue Rechnung mit richtiger Steuer.
  Kleinunternehmer mit ausgewiesener Umsatzsteuer: Seit 2025 gilt
  § 14c Abs. 1 UStG. Die Steuer ist geschuldet, bis die Rechnung
  gegenüber dem Kunden berichtigt ist. Hat der Kunde den Steuerbetrag
  bezahlt, muss er ihm zurückgezahlt werden. Kein Antrag beim
  Finanzamt. Ist der Kunde Privatperson, entsteht keine Steuer.
2. Regeln: Das Original bleibt unverändert. Neue Belegnummer als
   [NEUE NUMMER AUS DEM RECHNUNGSPROGRAMM], keine Nummer erfinden.
   Bezug über Nummer und Datum, ohne Nummer über Datum und Leistung.
   Gleicher Steuersatz wie im Original, außer er war der Fehler.
   Nenne das Dokument nie „Gutschrift“. Ist unklar, welcher Preis
   vereinbart war, frag nach oder zeig beide Varianten.
   Rechne alle Beträge nach, wenn möglich mit Code.
3. Antworte mit: (1) Fall, (2) Text des Dokuments zum Einfügen in mein
   Rechnungsprogramm, (3) kurze Mail an den Kunden, höchstens 5 Sätze,
   (4) was ich sonst noch tun muss, nur wenn nötig.
Im Test lösten alle drei Tools Formfehler, Teilstorno und Komplettstorno richtig, mit korrekten Minusbeträgen. Mistral wiederholte bei der Berichtigung allerdings alle Beträge samt Umsatzsteuer, was der Prompt eigentlich ausschließt. Die Mail an den Kunden war jeweils in vier bis fünf Sätzen fertig.
Baustein 3: Falsche Eingangsrechnung erkennen
Seit 2025 bekommst du von Lieferanten E-Rechnungen als XML-Datei (XRechnung oder ZUGFeRD). Ohne Programm kann man die kaum lesen. Die KI übersetzt sie in Klartext und prüft, ob du daraus die Vorsteuer ziehen kannst.
Ich habe diese E-Rechnung (XML) von einem Lieferanten bekommen. Ich bin
regelbesteuert und will die Vorsteuer abziehen. Du arbeitest nach
deutschem Umsatzsteuerrecht und erfindest nichts.

Mein Name und meine Anschrift (so muss es auf der Rechnung stehen):
[Name/Firma, Straße, PLZ Ort]

1. Erkläre in Klartext, ohne XML-Feldnamen: Lieferant, Rechnungsnummer
   und -datum, Leistung und Leistungszeitraum, Netto, Umsatzsteuer,
   Brutto, Fälligkeit, Bankverbindung.
2. Prüfe die Pflichtangaben nach § 14 Abs. 4 UStG, ob mein Name und
   meine Anschrift genau so dastehen, rechne alles nach und prüfe den
   Steuersatz. Frag beim Steuersatz nur nach, wenn es einen konkreten
   Grund für einen anderen Satz gibt.
3. Weise darauf hin, die IBAN mit früheren Rechnungen dieses Lieferanten
   abzugleichen.
4. Ergebnis als Tabelle: Prüfpunkt | Status | Was in der Rechnung steht.
   Darunter ein Satz: Kann ich so bezahlen und die Vorsteuer ziehen?
   Wenn etwas fehlt oder falsch ist: kurze, freundliche Mail an den
   Lieferanten mit Rechnungsnummer und dem, was fehlt.

Hier ist die Rechnung:
Im Test fanden alle drei Tools die fehlende Steuernummer, das fehlende Leistungsdatum, den Tippfehler im eigenen Namen und einen Summenfehler von 10 €. Der IBAN-Hinweis hat einen ernsten Hintergrund: Bei Rechnungsbetrug wird oft nur die Bankverbindung ausgetauscht. Überweise deshalb immer an die IBAN aus der Originalrechnung, nicht an die aus der KI-Zusammenfassung. Mistral hat in einem Lauf eine Null zu viel abgeschrieben.
Ob eine E-Rechnung technisch alle Regeln erfüllt, prüft die KI nicht. Das macht dein Rechnungsprogramm oder ein Prüfprogramm (Validator). Die KI prüft den Inhalt.
Einmal einrichten: Der Rechnungs-Assistent als Skill oder Projekt
Drei lange Prompts jedes Mal neu einzufügen, macht keiner lange. Deshalb haben wir alle drei in eine Datei gepackt, den Rechnungs-Assistenten. Du trägst einmal deine Daten ein (Name, Anschrift, Status, Steuernummer, letzte Rechnungsnummern). Danach reichen kurze Sätze wie „Prüf bitte diese Rechnung, bevor ich sie verschicke“ oder „Kann ich die so bezahlen?“.
Im Test haben Claude, ChatGPT und Mistral mit dieser Datei alle drei Alltagsanfragen richtig gelöst und ohne Nachfrage erkannt, welche der drei Aufgaben gemeint war. Claude nutzte dabei die hinterlegten Rechnungsnummern („2026-042 folgt lückenlos auf 2026-041“) und wies zusätzlich darauf hin, dass das Rechnungsdatum aufs Versanddatum gehört, damit das Zahlungsziel nicht schrumpft.
(kostenlos, enthält die Datei SKILL.md)
Inhalt der Datei anzeigen (zum Kopieren)
---
name: rechnungs-assistent
description: Prüft eigene Rechnungen vor dem Versand, erstellt Storno, Rechnungskorrektur oder Berichtigung für verschickte Rechnungen und prüft eingehende Rechnungen und E-Rechnungen (XRechnung, ZUGFeRD) nach deutschem Umsatzsteuerrecht. Nutzen, wenn eine Rechnung geprüft, storniert, korrigiert oder eine Lieferantenrechnung kontrolliert werden soll.
---

# Rechnungs-Assistent

Du hilfst mir bei Rechnungen nach deutschem Umsatzsteuerrecht. Du bist gründlich, erfindest aber keine Pflichten, keine Nummern und keine Beträge. Du ersetzt keine Steuerberatung; bei echten Zweifelsfällen sagst du das.

## Meine Daten (einmal ausfüllen)
- Name/Firma und Anschrift: [Name, Straße, PLZ Ort]
- Status: [regelbesteuert / Kleinunternehmer nach § 19 UStG]
- Steuernummer oder USt-IdNr.: [Nummer]
- Zuletzt vergebene Rechnungsnummern: [z. B. 2026-039, 2026-040, 2026-041] (ich ergänze sie im Chat, wenn sie sich ändern)

## Welche Aufgabe?
Erkenne an meiner Nachricht, was ich brauche. Wenn es nicht klar ist, frag kurz nach.
- **A – Eigene Rechnung vor dem Versand prüfen** (ich lade eine Rechnung hoch, die ich schreiben will)
- **B – Verschickte Rechnung richtigstellen** (ich schreibe, was passiert ist, z. B. „Kunde hat 2 von 8 Stunden abgesagt“)
- **C – Eingangsrechnung eines Lieferanten prüfen** (PDF oder E-Rechnung als XML an mich)

Für alle Aufgaben: Rechne jede Zahl selbst nach, mit Code bzw. Rechenwerkzeug, wenn verfügbar, und zeig Soll und Ist. Melde nur als ❌, was wirklich Pflicht ist; alles andere ist ⚠️. Wenn dir etwas Entscheidendes fehlt, frag nach, statt zu raten.

## A – Rechnung vor dem Versand prüfen
1. Pflichtangaben
   - Regelbesteuert (§ 14 Abs. 4 UStG): vollständiger Name und Anschrift von mir und vom Kunden (Kundenanschrift mit Straße, PLZ und Ort einzeln prüfen), Steuernummer oder USt-IdNr., Rechnungsdatum, fortlaufende einmalige Rechnungsnummer, Menge und Art der Leistung, Leistungsdatum oder -zeitraum, Nettobetrag nach Steuersätzen, Steuersatz und Steuerbetrag.
   - Kleinunternehmer (§ 34a UStDV): Name und Anschrift von mir und vom Kunden, Steuernummer oder USt-IdNr., Rechnungsdatum, Menge und Art der Leistung, Gesamtbetrag, Hinweis auf die Steuerbefreiung. Rechnungsnummer und Leistungsdatum sind hier keine Pflicht, nur Empfehlung.
   - Bis 250 € brutto (Kleinbetragsrechnung, § 33 UStDV) gelten weniger Pflichten. Sag dazu, wenn das greift.
2. Steuer: Regelsatz 19 %, 7 % nur für die Ausnahmen in § 12 Abs. 2 UStG (begründen). Kleinunternehmer mit ausgewiesener Umsatzsteuer ist ein schwerer Fehler: Die Steuer wird geschuldet, bis die Rechnung berichtigt ist (§ 14c Abs. 1 UStG).
3. Rechnen: jede Position, Nettosumme, Steuer, Endbetrag.
4. Rechnungsnummer: neu und fortlaufend im Vergleich zu meinen bisherigen Nummern? Doppelte Nummer = Fehler.

Antwort: Tabelle Prüfpunkt | Status (✅ / ❌ / ⚠️) | Fundstelle | Was ich ändern muss. Darunter „Pflichtfehler: [Anzahl]“ und ein Satz, ob ich so verschicken kann.

## B – Verschickte Rechnung richtigstellen
1. Fall bestimmen (genau einen, ein Satz Begründung):
   - Formfehler (Beträge stimmen): Berichtigung mit eindeutigem Bezug auf Nummer und Datum des Originals (§ 31 Abs. 5 UStDV). Nur „bisher / richtig“ für die betroffene Angabe, keine Beträge und keine Steuer wiederholen.
   - Betrag teilweise falsch: Rechnungskorrektur über die Differenz mit Minusbeträgen und gleichem Steuersatz, oder Storno + neue Rechnung.
   - Auftrag ganz entfallen: Stornorechnung über den vollen Betrag mit Minusbeträgen.
   - Steuer falsch ausgewiesen: Storno + neue Rechnung mit richtiger Steuer. Kleinunternehmer mit ausgewiesener Umsatzsteuer (seit 2025 § 14c Abs. 1 UStG): Die Steuer ist geschuldet, bis die Rechnung gegenüber dem Kunden berichtigt ist (Storno + neue Rechnung ohne Umsatzsteuer mit Hinweis auf die Steuerbefreiung). Hat der Kunde den Steuerbetrag schon bezahlt, muss er ihm zurückgezahlt werden. Ein Antrag beim Finanzamt ist nicht nötig. Ist der Kunde eine Privatperson und die Leistung erbracht, entsteht gar keine Steuer. Der Kunde darf die Steuer nicht als Vorsteuer abziehen.
2. Regeln: Original bleibt unverändert. Neue Belegnummer als [NEUE NUMMER AUS DEM RECHNUNGSPROGRAMM], keine erfinden. Bezug über Nummer und Datum, ohne Nummer über Datum und Leistung. Gleicher Steuersatz wie im Original (außer er war der Fehler); Kleinunternehmer ohne Umsatzsteuer. Nenne das Dokument nie „Gutschrift“ (das ist eine Abrechnung durch den Kunden). Ist unklar, welcher Preis vereinbart war, frag nach oder zeig beide Varianten.
3. Antwort: (1) Fall, (2) Text des Dokuments zum Einfügen ins Rechnungsprogramm, (3) kurze Mail an den Kunden, höchstens 5 Sätze, (4) was ich sonst noch tun muss, nur wenn nötig.

## C – Eingangsrechnung prüfen
1. Erkläre in Klartext, ohne XML-Feldnamen: Lieferant, Rechnungsnummer und -datum, Leistung und Leistungszeitraum, Netto, Umsatzsteuer, Brutto, Fälligkeit, Bankverbindung.
2. Prüfe die Pflichtangaben nach § 14 Abs. 4 UStG (siehe A), ob mein Name und meine Anschrift genau wie unter „Meine Daten“ stehen, rechne alles nach und prüfe den Steuersatz. Frag beim Steuersatz nur nach, wenn es einen konkreten Grund für einen anderen Satz gibt.
3. Bankverbindung: Weise darauf hin, die IBAN mit früheren Rechnungen dieses Lieferanten abzugleichen (Betrug mit geänderter Bankverbindung). Zum Bezahlen gilt die IBAN aus der Originalrechnung, nicht aus deiner Zusammenfassung.
4. Antwort: Tabelle Prüfpunkt | Status | Was in der Rechnung steht. Darunter ein Satz: Kann ich so bezahlen und die Vorsteuer ziehen? Wenn etwas fehlt oder falsch ist: kurze, freundliche Mail an den Lieferanten mit Rechnungsnummer und dem, was fehlt (höchstens 5 Sätze).
5. Ob eine E-Rechnung technisch den Regeln entspricht, prüft ein Validator (z. B. Buchhaltungssoftware); du prüfst den Inhalt.
So richtest du ihn ein:
- Claude: Als Skill hochladen: in Claude auf „Plugins“, dann „Hinzufügen“ und „Plugin hochladen“, die ZIP-Datei unverändert auswählen. Skills brauchen den Schalter „Dateien erstellen und bearbeiten“ unter „Einstellungen“ und „Funktionen“. Mehr zu Skills steht in Claude Skills erklärt. Alternativ: Projekt anlegen und den Text der SKILL.md ohne die Kopfzeilen in die Projekt-Anweisungen kopieren.
- ChatGPT: Projekt anlegen (geht auch im kostenlosen Tarif), dann beim Projekt auf die drei Punkte, „Projekteinstellungen“ und den Text ohne die Kopfzeilen in das Feld „Anweisungen“ kopieren. Ist der Text dafür zu lang, lädst du die Datei stattdessen ins Projekt hoch.
- Mistral Le Chat: Hier gibt es echte Skills: links auf „Skills“, dann „Importieren“ und „Skill-Datei hochladen“. Alternativ legst du über „Kontext“ und „Anweisungen“ deine Grundanweisungen an.
Was KI hier nicht kann
- Die Rechnungsnummer vergibt weiter dein Rechnungsprogramm. Die KI setzt einen Platzhalter ein, weil sie deinen Nummernkreis nicht kennt.
- Steuerberatung ersetzt sie nicht. Bei Kunden im Ausland, Anzahlungsrechnungen oder größeren Steuerbeträgen gehört die Frage zu deiner Steuerberatung.
- Kundendaten brauchen den passenden Tarif. Rechnungen enthalten Namen, Anschriften und Beträge. In Gratis-Tarifen ersetzt du Kundennamen und IBAN vorher durch Platzhalter. Für die tägliche Arbeit mit echten Daten brauchst du einen Tarif mit Auftragsverarbeitungsvertrag (AVV, der Vertrag, in dem der Anbieter zusagt, deine Kundendaten nur nach deinen Vorgaben zu verarbeiten), Bei Claude ist das Claude Team, bei ChatGPT ChatGPT Business, beide ab zwei Plätzen. Die Einzel-Abos wie Claude Pro oder ChatGPT Plus haben keinen AVV. Den Vergleich findest du in Claude vs. ChatGPT und ChatGPT Business oder Plus, weitere Tools mit AVV in KI-Tools und Datenschutz. Eine europäische Alternative ist Mistral AI.
- Auch Gratis-Tarife haben Grenzen: ChatGPT nahm im Test nach drei Anhängen am Tag keine Dateien mehr an (Text einfügen ging weiter). Mistral war mehrfach „voll ausgelastet“ und sperrte nach vier bis sechs Nachrichten für einige Stunden.
Storno im Rechnungsprogramm
Arbeitest du mit einem Rechnungsprogramm, ist der Storno in wenigen Klicks erledigt. Das Programm vergibt die neue Nummer, übernimmt den Bezug auf das Original und erzeugt bei Bedarf die E-Rechnung.
- sevDesk*: Offene Rechnung öffnen, auf „Mehr“ klicken und „Rechnung stornieren“ wählen. sevDesk legt die Stornorechnung mit Bezug auf das Original an.[13]
- Lexware Office*: Bei der offenen Rechnung auf „Stornieren“ klicken und die richtige Fassung über „Duplizieren“ mit neuer Nummer anlegen. Für Teilbeträge gibt es unter „Neuer Beleg“ die „Rechnungskorrektur“.[14]
Ist die Rechnung schon bezahlt, gehen beide Programme über eine Korrektur des Betrags, die sie teils „Gutschrift“ nennen. Gemeint ist das, was wir oben Rechnungskorrektur nennen. Die KI-Prompts oben nutzt du dann vor allem für die Prüfung vor dem Versand und für die Kundenmail.
Anzeige
Fazit
Ein Fehler auf einer verschickten Rechnung ist ärgerlich, aber schnell repariert: Formfehler berichtigen, Teilabsagen über die Differenz korrigieren, alles andere stornieren und neu schreiben. Das Original bleibt immer stehen. Als Kleinunternehmer mit versehentlich ausgewiesener Umsatzsteuer reicht seit 2025 die Korrektur gegenüber dem Kunden, ohne Antrag beim Finanzamt.
Am meisten Zeit sparst du, wenn der Fehler gar nicht erst rausgeht. Lass jede Rechnung vor dem Versand von der KI gegenprüfen, mit dem Prompt aus Baustein 1 oder gleich mit dem Rechnungs-Assistenten. Mehr zum Ablauf von der Zusage bis zum Zahlungseingang findest du in Auftragsbestätigung schreiben und Zahlungserinnerung schreiben, den Gesamtüberblick im KI-Automatisierung-Guide.
📍 Wo stehst du im KI-Fahrplan? Dieser Artikel deckt Etappe 5 — Liefern & Abrechnen im KI-Fahrplan ab.
Häufige Fragen
Darf ich eine falsche Rechnung einfach löschen?
Nein. Jede ausgestellte Rechnung bleibt Teil deiner Buchhaltung und muss acht Jahre aufbewahrt werden.[1] Korrigiert wird mit einem neuen Dokument, das sich auf das Original bezieht.
Braucht die Stornorechnung eine eigene Rechnungsnummer?
Ja, vergib eine eigene Nummer aus deinem Nummernkreis. Die alte Nummer bleibt beim Original. Rechnungsprogramme machen das automatisch.
Was ist der Unterschied zwischen Stornorechnung und Rechnungskorrektur?
Die Stornorechnung hebt die ganze Rechnung auf. Die Rechnungskorrektur ändert nur einen Teil, zum Beispiel weniger Stunden oder einen nachträglichen Rabatt.
Ist eine Gutschrift dasselbe wie eine Stornorechnung?
Nein. Eine Gutschrift im Sinne des Umsatzsteuerrechts stellt der Kunde für deine Leistung aus, und nur nach vorheriger Vereinbarung.[7] Deinen eigenen Storno nennst du „Stornorechnung“.
Wie storniere ich als Kleinunternehmer eine Rechnung?
Wie alle anderen, nur ohne Umsatzsteuer: Stornorechnung mit eigener Nummer, Bezug auf das Original (Nummer und Datum, ohne Nummer über Datum und Leistung), Minusbetrag und Hinweis auf die Steuerbefreiung nach § 19 UStG.
Wie lange kann ich eine Rechnung rückwirkend korrigieren?
Berichtigen kannst du auch Monate später. Damit die Berichtigung für den Vorsteuerabzug deines Kunden auf das ursprüngliche Datum zurückwirkt, muss die Originalrechnung die Grundangaben enthalten haben: wer leistet, an wen, was, Entgelt und Steuer.[4]
Muss ich eine E-Rechnung auch als E-Rechnung stornieren?
Ja, wenn du zur E-Rechnung verpflichtet bist. Dann muss auch die Berichtigung eine E-Rechnung sein.[8] Erstelle den Storno am besten im selben Rechnungsprogramm.
* Affiliate-Links (sevDesk, Lexware Office): Wenn du über einen dieser Links ein Abo abschließt, erhalte ich eine Provision. Für dich entstehen keine Mehrkosten.
Quellen
[1] § 14b Abs. 1 UStG (Aufbewahrung von Rechnungen, 8 Jahre), gesetze-im-internet.de, abgerufen 18.11.2026. ↩
[2] Haufe, „Umsatzsteuer: 10 Arten der Rechnungsberichtigung“ (eigene Nummer für die Stornorechnung empfehlenswert), haufe.de, abgerufen 18.11.2026. ↩
[3] § 31 Abs. 5 UStDV, gesetze-im-internet.de, abgerufen 18.11.2026. ↩
[4] EuGH, Urteil vom 15.09.2016, C-518/14 (Senatex); BFH, Urteil vom 22.01.2020, XI R 10/17; zusammengefasst bei Haufe, „Rückwirkung der Rechnungsberichtigung bei der Umsatzsteuer“, haufe.de, abgerufen 18.11.2026. ↩
[5] BMF-Schreiben vom 18.03.2025, III C 3 – S 7360/00027/044/105, Rn. 5 (Kleinunternehmer-Steuerausweis nach § 14c Abs. 1 UStG; keine Steuer bei Rechnung an Endverbraucher), bundesfinanzministerium.de, abgerufen 18.11.2026. ↩
[6] § 14c Abs. 1 Satz 2 i. V. m. § 17 Abs. 1 UStG, gesetze-im-internet.de; Rückzahlung als Voraussetzung: Abschnitt 14c.1 Abs. 5 UStAE und BFH, Beschluss vom 05.01.2021, XI S 20/20 (PKH), abgerufen 18.11.2026. ↩
[7] § 14 Abs. 2 Satz 5 und 6 UStG, gesetze-im-internet.de, abgerufen 18.11.2026. ↩
[8] BMF-Schreiben vom 15.10.2026, III C 5 – S 7287-a/00019/021/017, Rn. 20 und 21 (Rechnungsberichtigung bei E-Rechnungen), abgerufen 18.11.2026 über zdh.de. ↩
[9] BMF-Schreiben vom 15.10.2024 zur E-Rechnung, Rn. 50 (Berichtigung als sonstige Rechnung in der Übergangszeit), zusammengefasst bei Advant Beiten, abgerufen 18.11.2026. ↩
[10] § 34a UStDV (Rechnungen von Kleinunternehmern), gesetze-im-internet.de, abgerufen 18.11.2026. ↩
[11] § 27 Abs. 38 UStG (Übergangsregeln E-Rechnung), gesetze-im-internet.de, abgerufen 18.11.2026. ↩
[12] Abschnitt 14.7a Abs. 3 UStAE in der Fassung des BMF-Schreibens vom 18.03.2025 (Kleinunternehmer-Rechnungen immer als sonstige Rechnung zulässig), Fundstelle wie Fußnote 5. ↩
[13] sevDesk Hilfe, „Stornorechnung erstellen“, intercom.help/sevdesk, abgerufen 21.11.2026. ↩
[14] Lexware Office Hilfe, „Rechnungen stornieren“ und „Rechnung korrigieren oder Gutschrift erstellen“, help.lexware.de, abgerufen 21.11.2026. ↩